quinta-feira, 28 de setembro de 2017

Historia

A discussão acerca das origens e dos fundamentos do Direito é ainda bastante incipiente. Fala-se muito do direito em si, mas muito pouco sobre como ele se originou e sobre aquilo que o fundamenta ou lhe dá legitimidade. Um exame da dogmática jurídica, nos quadros de um panorama histórico, tem a finalidade de identificar tanto o papel por ela desempenhado na vida social, quanto o modo pelo qual o pensamento dogmático gradativamente desenvolveu-se em nossa cultura. Tal panorama, à medida que revela como a dogmática jurídica conseguiu afirmar-se e justificar-se, em termos teóricos, delimita o objeto dessa investigação: os próprios argumentos que estão por trás dos esforços de justificação, por parte da doutrina. 
Na origem da civilização ocidental, antes mesmo do apogeu da civilização greco-romana, o direito era extremamente fundido à religião. Trata-se de característica que vigorou durante toda a antiguidade greco-romana, muito embora se fosse abrandando com o passar do tempo. De fato, os rituais de adoração aos deuses manes (antepassados mortos, tidos como deuses e dessa forma adorados, também chamados lares, demônios ou heróis), eram extremamente formalistas e exigiam o perfazimento de determinadas condutas, que eram rigidamente descritas. Assim, as primeiras leis que existiram buscavam justamente garantir a perfeita exatidão na execução destes rituais. 

Isso explica o motivo do extremo formalismo que vigorou durante muito tempo no direito romano. Segundo esse formalismo, se um contrato fosse corretamente celebrado, em sua essência, mas erroneamente quanto a sua entoação ritualística do preceito legal, o negócio não se havia de fato realizado.
Por isso também que se supunha que tais leis eram desígnios dos deuses e não propriamente dos legisladores. Assim, o seu descumprimento era antes de tudo uma afronta aos deuses e não aos homens demais. Esse teor sacro das leis continuou vigorando por muito tempo ainda.
Mesmo quando o direito já se havia separado da religião e quando já se começava a se formar a ideia de que a lei era uma construção humana, ainda aí os pontífices eram consultados quando da aprovação das leis, para que lhes dessem ou negassem consentimento.
Ademais, essa divinização das leis as tornava imutáveis e imprescritíveis para os homens, chegando-se com frequência ao ponto de conviverem regras contraditórias entre si, o que chegou a acontecer ainda, inclusive, com a Lei das XII Tábuas. Tampouco se pode dizer que o código de Sólon revogou o de Drácon, mas, sim, que a vigência deste sobreviveu à daquele. Quanto à forma, as leis eram transmitidas, de início, oralmente, em versos ou cânticos. Quando passaram a ser escritas, as foram primeiramente nos textos sagrados, que, como se percebe, foi o seu nascedouro.
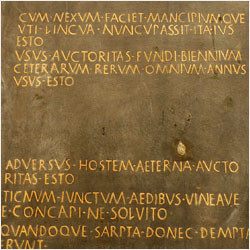

A evolução continua, não obstante, de tal forma que, a partir de determinado momento, é possível dizer que, o direito saiu dos rituais e dos livros dos sacerdotes, perdeu o seu mistério religioso; é língua que todos podem ler e falar. Muito embora a interpretação desse mesmo direito continuasse ainda vinculada ao colégio sacerdotal, e ainda a acontecer de maneira secreta, os homens, por outro lado, já podem conhecer diretamente das leis. A lei não está mais num livro sagrado. É lei, não religião. Trata-se de um passo decisivo nesse processo de autonomização do direito. E esse passo foi dado, principalmente, pelo advento de duas leis em especial: A Lei das XII Tábuas (por volta de 450 a. C.), em Roma, durante o seu Período Republicano (da expulsão dos reis, em 510 a.C., até 27 a.C., quando se dá a fundação, por parte de Augusto, de seu principado), e a Lei de Sólon (594 a.C.), em Atenas.

Resumo: O que se percebe, numa análise histórica sobre esse período, é que, aos poucos, o direito se vai emancipando de religião. Alguns resquícios permanecem, mas a separação é cada vez maior, provendo o direito, gradualmente, de uma dose bastante razoável de autonomia. Assim que, já nas chamadas legis regiae, que vigoraram em Roma, juntamente com os costumes (mores), em seu Período Régio (que vai de sua fundação, em 754 a.C. até a expulsão dos reis, em 510 a.C.), muito embora seja possível dizer, num sentido, que o direito sagrado (fas) está estreitamente ligado ao direito humano (ius), em outro, já se prenuncia essa mesma bifurcação categórica do direito. Direito este, portanto, que já não mais se encontra totalmente fusionado com a religião. Trata-se de um tímido primeiro passo, é verdade, já que a estreita ligação entre eles ainda permanece. É que, ainda aqui, a jurisprudência era monopolizada pelo colégio sacerdotal dos pontífices, que tinha o monopólio do ius e do fas.
Referências bibliográficas: Fustel de Coulanges. A cidade antiga: texto integral. São Paulo: Martin Claret, 2005. 421 p. (Coleção a obra-prima de cada autor, nº 2) ISBN 85-7232-423-2.
VENOSA, Sílvio de Salvo. Direito civil: parte geral. 7. ed. São Paulo: Atlas, 2007. 590 p. (Coleção direito civil ; 1) ISBN 978-85-224-4577-6.
Acontece que, se, por um lado, o direito consegue se desvincular da religião, por outro, permanece ainda muito viva na cabeça do antigo a concepção de um direito divino, imutável e universal, embora não mais dos deuses domésticos, pois agora os deuses são outros, como adiante se verá, mas ainda divino, e que se coaduna com o ideal maior de justiça.
Assim, pode-se dizer que é essa a origem do assim chamado direito natural. O direito, que era anteriormente mera prescrição religiosa, separa-se agora em direito natural, ligado à ideia de divindade, e direito positivo, ligado às contingências da humanidade.


Platão estabelece uma ligação estreita entre a justiça e os deuses. Não obstante, destaca que a prática sábia da justiça tem como finalidade, além de sermos caros aos deuses, sermos caros também a nós mesmos. É que com o florescimento da cultura grega, e o seu apogeu filosófico, que lhe rendeu o dístico de berço da civilização ocidental, a ideia de um direito divino por si só não mais se sustenta. Pensa-se agora com novas idéias, relativas à natureza das coisas (muito explorada pelos pré-socráticos) e de razão humana.
Embora pouco reconhecidos, foram de extrema importância nesse contexto os filósofos sofistas. Estes os primeiros a questionar a ligação entre o justo por natureza e o justo por lei, ligação esta na qual não criam. Ademais, donos de uma retórica impecável e céticos ao extremo, eles foram os principais adversários de Sócrates contribuindo, dessa forma, decisivamente para o crescimento da filosofia como um todo.
Um pouco mais adiante no curso da história, já em Aristóteles, aparece com extrema nitidez a distinção conceitual entre direito (ou justiça) natural, ligado à ideia de physis, "aquilo que é por natureza”, em contraposição ao termo direito (ou justiça) legal, atrelado à ideia de thésis, “aquilo que é por convenção ou posto pelos homens”.


Aristóteles diferencia um direito natural, que não pode ser alcançado pela vontade humana, existente por si só, e um direito positivo, que, a princípio é indiferente, mas que, nele, uma vez tendo sido escolhida uma regra, esta deve ser seguida. Segundo o próprio, a regra que diz “que deve ser sacrificado um bode e não duas ovelhas” é regra acolhida por mera convenção, e não por natureza. Mas, uma vez escolhida, deve ser seguida. Já as coisas relativas à natureza, dentre as quais o direito (ou justiça) natural, também segundo o exemplo do filósofo, é aquele que “em toda parte tem a mesma força (como o fogo que arde aqui e na Pérsia)”.
Não obstante, reconhece uma característica de mutabilidade no próprio direito natural. Ainda fala em imutabilidade, quando leva em conta a ótica dos deuses, mas, de maneira contrária, em mutabilidade, quando se fala em ótica humana. Por isso, conclama que “para os deuses talvez não seja verdadeiro de modo algum, mas para nós existe algo que é justo mesmo por natureza, embora seja mutável”.
Ainda assim, fala-se em justiça por natureza (direito natural), mesmo que mutante na realidade humana. Observa-se também que ainda se fala aqui em direito natural originário dos deuses. Aliás, a própria ideia de natureza é uma espécie de herança dos deuses. Admite-se, contudo, certa antropomorfização da imutabilidade, característica exclusiva dos deuses, da justiça, através de sua mutabilidade quando expressa no plano humano.
Soa como introdução à ideia de equidade, da qual Aristóteles tratará um pouco mais adiante. Aristóteles finaliza ainda, mais uma vez, com a ideia de separação entre direito natural e direito positivo: “De qualquer modo, existe uma justiça por natureza e outra por convenção”. Resumindo: direito que é, e direito que se escolhe. Natureza e convenção. Direito natural e direito positivo, já devidamente delineados, em plena Idade Antiga.

Resumo: A partir de determinado momento, o direito começa a se desprender da religião, em busca de sua autonomia. Mais especificamente, isso se dá em virtude das mudanças sociais, como o crescimento das cidades e diminuição do poder das famílias, jurídicas mesmas, como o advento das leis escritas, e também filosóficas, como o advento do conceito de direito natural, pois que, por meio dele, os deuses ainda puderam continuar de alguma forma a habitar o direito, facilitando sobremaneira a sua difusão e aceitação.
Referências bibliográficas: Aristóteles. Ética a Nicômaco. São Paulo: Martin Claret, 2007. 240 p. (Coleção a obra-prima de cada autor; 53) ISBN 85-7232-430-5 .
DEL VECCHIO, Giorgio. História da filosofia do direito. Belo Horizonte: Líder, 2004. 283 p. (Clássicos do direito ) ISBN 85-88466-33-3.
Platão. A república: texto integral . São Paulo: Martin Claret, 2007. 320 p. (Coleção a obra-prima de cada autor; 36) ISBN 8572323988.
Já num momento mais recente, continuando esse processo de dissociação entre o direito e a religião, e sedimentando ainda mais a distinção entre direito natural e direito positivo, vê-se no pensamento dos estóicos o desprezo pelas leis e costumes, já que propõem uma autonomização do indivíduo em relação ao Estado, “retornando à simplicidade primitiva do estado de natureza”.
Isso em contraposição à ideia tradicional na filosofia grega (Sócrates, Platão e Aristóteles) de que o Estado é superior ao indivíduo, que é tomado como uma parte sua somente. Entendiam estes que como não é possível conceber, por exemplo, uma mão viva separada do corpo, assim não pode o indivíduo, propriamente, pensar sem o Estado.
Observa-se, nesse sentido, que os estóicos, que tiveram em Diógenes o seu maior expoente, colocam as leis em separado, e até mesmo em oposição, ao estado de natureza. Para eles, o estado de natureza não é o Estado. A natureza possui as suas próprias leis e o homem é partícipe, por sua natureza, de uma lei que vale universalmente.
Assim, alarga-se o fosso agora entre o direito natural e o direito positivo. Nesse mesmo sentido de dissociação entre Estado e indivíduo, coloca-se também a escola epicureia. De fato, para Epicuro, o direito é apenas um pacto utilitário, e o Estado é efeito de um acordo que os homens poderiam romper toda vez que em tal união não encontrassem a utilidade pela qual a concluíram, opondo-se por completo à ideia de natureza social do ser humano pregada por Aristóteles. 


Estado, para a escola epicureia, é convenção, artifício. Assim, cada vez mais, Estado e direito se vão dissociando da ideia de natureza e de Deus. Apesar disto, aquela velha religião dos manes continuava na cabeça dos antigos, tal a sua força, e continuava a aparecer nos textos jurídicos.
Assim é que Cícero (106 a.C a 43 a.C), num período já e ainda mais recente, embora ainda na República Romana, em seu Tratado de Leis, prescrevia, dentre outras coisas, “Que se cuide dos templos dos pais e da morada dos Lares domésticos; — que os sacerdotes só empreguem nos banquetes fúnebres as iguarias prescritas; — que se preste aos deuses Manes o culto devido”. Não cria ela, contudo, em tais prescrições. A presença destes preceitos em sua obra, portanto, deve-se ao fato de que ele pretendia ser fiel às codificações anteriores, período onde a fusão era ainda uma realidade incontestável, sendo, portanto, meros resquícios das leis daquela época. 


À medida que os homens se vão mudando, e também os seus deuses, assim também se vai o direito. É por isso que o direito, em conseqüência a toda uma mudança social, não poderia ficar incólume ao advento do cristianismo, início de contagem dos anos na nossa civilização e também marco decisivo na história do direito. É que a vitória do cristianismo é o marco terminal da sociedade antiga. Com a nova religião se completa a transformação social que vimos começar seis ou sete séculos antes de seu advento.
Acontece que, se, por um lado, houve um renascimento do espírito religioso, por outro, no caso do cristianismo, isso não se deu em confusão com as instituições políticas, dentre elas, o direito. A nova religião, bastante influenciada pela metafísica dos filósofos gregos, em especial Platão e o seu mundo das idéias, despregava-se por completo da terra, colocando-se à parte das questões do Estado.
Ademais, as questões políticas já andavam deveras amadurecidas para sofrerem maiores influências. Assim é que se pode concluir que somente aqui é que se dá por completo a separação entre direito e religião.


Aqui, então, pode-se dizer que nasce o direito. É como se o vivenciado até agora fosse uma sua gestão, onde, incapaz de sobrevivência por si só, habitava o aconchegante útero da religião. Afinal, uma sua cria ele foi. A partir de agora, contudo, já consegue respirar por si só. Ainda é muito frágil, e demora muito a amadurecer, mas já está no mundo e atua por si só, independentemente da religião.

Resumo: Finalmente, é por conta do advento do cristianismo que essa separação se dá por completo, já que o deus agora é aquele dos céus, e não mais aqueles de debaixo da terra. A Terra, assim, fica para os homens e as suas criações, dentre elas o próprio direito. Isso, é claro, pelo menos em parte e pelo menos por enquanto.
Referências bibliográficas: BOBBIO, Norberto. O positivismo jurídico: lições de filosofia do direito. São Paulo: Ícone, 1995-2006. 239 p. (Coleção elementos de direito ) ISBN 85-274-0328-5.
DEL VECCHIO, Giorgio. História da filosofia do direito. Belo Horizonte: Líder, 2004. 283 p. (Clássicos do direito ) ISBN 85-88466-33-3 .
FERRAZ JÚNIOR, Tercio Sampaio. A ciência do direito. 2. ed. São Paulo: Atlas, 1980. 111 p. ISBN 8522416923.
Share:

quarta-feira, 20 de setembro de 2017

Processo Tributario

DIREITO PROCESSUAL TRIBUTÁRIO.
AULA 01.
QUESTÕES BÁSICAS RELATIVAS AO DIREITO PROCESSUAL CIVIL.
Professora Esp. Cláudia de Marchi.
Questões básicas relativas ao direito processual tributário.
Conteúdo da Unidade:  A presente unidade objetiva inserir o aluno nos conceitos principiológicos básicos atinentes ao processo tributário que, via de regra, se inicia administrativamente. Na unidade se encontram, de forma elucidativa, a solução para inúmeros questionamentos de estudantes ao realizarem provas da matéria, exigindo, portanto, atenção do leitor.

  1. O PROCESSO ADMINISTRATIVO TRIBUTÁRIO.
A CF/88 consagrando, em seu art. 5º[1], o direito de petição aos Poderes Públicos contra a ilegalidade ou abuso de poder, o devido processo legal, o direito à ampla defesa e ao contraditório erige o processo administrativo tributal a garantia fundamental do contribuinte de forma, diga-se, mais “barata” e célere. 
Os processos tributários federais se desenvolvem frente a órgãos integrantes do próprio Ministério da Fazenda: as Delegacias da Receita Federal do Brasil de Julgamento (primeira instância); o Conselho Administrativo de Recursos Fiscais (segunda instância); e a Câmara Superior de Recursos Fiscais (instância especial).
Machado[2] conceitua:
A expressão processo administrativo fiscal pode ser usada em sentido amplo e em sentido restrito. Em sentido amplo, tal expressão designa o conjunto de atos administrativos tendentes ao reconhecimento, pela autoridade competente, de uma situação jurídica pertinente à relação fisco-contribuinte. Em sentido estrito, a expressão processo administrativo fiscal designa a espécie do processo administrativo destinado à administração e exigência do crédito tributário.
Em que pese o processo administrativo fiscal não tenha poder jurisdicional, a sua existência é interessante por oferecer as seguintes de inúmeras outras vantagens: menos formalidades e necessidade de representação por advogado, a Administração pode rever o ato de lançamento praticado pelos seus agentes em consonância com as Súmulas nº 346 e nº 473 do STF, não tem ônus para o contribuinte, suspende a exigibilidade do crédito tributário em virtude de impugnação ou recurso administrativo, permite a verificação dos requisitos de liquidez e de certeza nos termos dos artigos 201 a 204 do Código Tributário Nacional e da Lei nº 6.830, de 22 de setembro de 1980 (Lei de Execução Fiscal),possibilita uma decisão especializada, em consonância com o conhecimento técnico dos julgadores.
  1. a) O PROCESSO E O PROCEDIMENTO ADMINISTRATIVO TRIBUTÁRIO.
         De acordo com Meirelles, “o processo, portanto, pode realizar-se por diferentes procedimentos, consoante a natureza da questão a decidir e os objetivos da decisão[3]”, logo, segundo inexiste processo sem procedimento, em que pese existam procedimentos administrativos que nada tem a ver com processo, como ocorre com as licitações e concursos públicos. Segundo o autor em comento “o que caracteriza o processo é o ordenamento de atos para a solução de uma controvérsia; o que tipifica o procedimento de um processo é o modo específico do ordenamento desses atos”.
Enfim o procedimento é a forma com que atos processuais se desenvolvem, enquanto processo  reúne os atos harmônicos e coordenados, previstos em lei para assegurar a unidade do conjunto e solucionar a lide.
 De acordo com Marins[4] ocorrem 3 momentos: procedimento preparatório do ato de lançamento tributário, ato de lançamento e processo de julgamento da lide fiscal. Segundo o autor:
“[...] a etapa contenciosa (processual) caracteriza-se pelo aparecimento formalizado do conflito de interesses, isto é, transmuda-se a atividade administrativa de procedimento para processo no momento em que o contribuinte registra seu inconformismo com o ato praticado pela administração, seja ato de lançamento de tributo ou qualquer outro ato que, no seu entender, lhe cause gravame, como a aplicação de multa por suposto incumprimento de dever instrumental.”
Conclui-se que na atividade administrativa fiscal via se regra o procedimento antecede ao processo.

  1. b) DISTINÇÕES ENTRE O PROCESSO ADMINISTRATIVO TRIBUTÁRIO E O PROCESSO JUDICIAL TRIBUTÁRIO.
No aspecto administrativo o contencioso tributário constitui uma continuação, ou a antecipação, ou, ainda, a reabertura do processo de lançamento, no sentido de que essa discussão é dotada da mesma natureza do processo de lançamento, que fica suspenso até a sua decisão final, a qual constituirá o lançamento definitivo[5]
         Temos, de acordo com a doutrina brasileira, as seguintes características do processo administrativo tributário:
  • controle interno da legalidade do lançamento posto que a Administração controla a legalidade de seus próprios atos inclusive podendo anulá-los;
  • inexistência de uma relação triangular afinal a Fazenda Pública é parte e julgadora num mesmo processo;
  • limitação da eficácia das decisões, pois os atos administrativos não possuem jurisdição e nem competência para reconhecer a ilegalidade ou a inconstitucionalidade das normas tributárias, logo suas decisões podem ser revistas pelo Judiciário;
  • não possui caráter expropriatório, vez que só se admite execução pelo Judiciário;
  • cada ente estatal, União, Estados, Distrito Federal e Municípios, tem capacidade para estabelecer normas acerca de seus respectivos processos administrativos fiscais;
  • vigora o Princípio do Informalismo, pois, com raros casos previstos em lei, não se exigem normas rígidas para sua instauração, instrução e decisão;
  • Obediência ao Princípio da Verdade Material, diferente do processo judicial em que vigora o princípio da verdade formal.
NÃO SE PODE PERDER DE VISTA QUE, DE ACORDO COM O ARTIGO 5º, XXXV[6] da CF/88, a matéria objeto do processo administrativo pode, a qualquer tempo, ser submetida à apreciação do Poder Judiciário, não sendo, sequer requisito essencial a propositura de processo administrativo.
As ações judiciais mais comuns envolvendo relações tributárias são as seguintes: ação de execução fiscal; ação declaratória (com o fito de se reconhecer a existência ou inexistência de dada relação jurídica tributária em face do ente estatal_; ação de repetição de indébito; ação anulatória mandado de segurança e a ação popular.
A doutrina aponta as seguintes diferenças entre o processo judicial e o processo administrativo tributário, como, por exemplo:
  • controle externo da legalidade:;
  • relação triangular;
  • formalismo;
  • obedece ao Princípio da Verdade Formal;
  • definitividade dos julgados após transito em julgado da decisão judicial;
  • poder expropriatório, afinal a ação de execução fiscal pode resultar na perda de parte do patrimônio do executado;
  • a lei de regência é de competência privativa da União;
  • privilégios processuais[7] da União, dos Estados, do Distrito Federal e dos Municípios.
E, sobretudo a principal diferença: o processo judicial somente gera a suspensão da exigibilidade do crédito tributário se for oferecida garantia ou concedida antecipação de tutela ou liminar ao autor.

O que ocorre se o contribuinte intentar ação judicial havendo processo administrativo em tramite?  O processo administrativo terá o seu curso cessado, em face da reserva jurisdicional de acordo com o parágrafo único do art. 38 da Lei nº 6.830/1980 que diz expressamente:
Art. 38 - A discussão judicial da Dívida Ativa da Fazenda Pública só é admissível em execução, na forma desta Lei, salvo as hipóteses de mandado de segurança, ação de repetição do indébito ou ação anulatória do ato declarativo da dívida, esta precedida do depósito preparatório do valor do débito, monetariamente corrigido e acrescido dos juros e multa de mora e demais encargos.
Parágrafo Único - A propositura, pelo contribuinte, da ação prevista neste artigo importa em renúncia ao poder de recorrer na esfera administrativa e desistência do recurso acaso interposto.
Tal renuncia diz respeito à matéria comum aos dois processos e se fundamenta no fato de as decisões judiciais serem autônomas e definitivas.
E como fica a decadência do credito tributário se o contribuinte se antecipa e propõe ação judicial obtendo a suspensão do crédito, através de medida liminar de tutela antecipada, antes do mesmo ser constituído? O CTN prevê o impedimento da COBRANÇA do crédito tributário regularmente constituído não se referindo ao ato de lançamento, conforme, inclusive o art. 63 da Lei n° 9.430/96.

  1. PRINCÍPIOS CONSTITUCIONAIS NO PROCESSO ADMINISTRATIVO TRIBUTÁRIO.

Os princípios informam rumos a serem seguidos para que as decisões proferidas no âmbito do processo administrativo tributário alcancem a efetiva justiça fiscal. Os primeiros princípios a serem estudados serão aqueles previstos na nossa CF/88, pois balizam todo o sistema legal brasileiro, inclusive e obviamente, o tributário.
O artigo 5º, inciso II da CF/88 alerta que “ninguém será obrigado a fazer ou deixar de fazer alguma coisa senão em virtude de lei”, Meirelles, a respeito, adverte que:
A legalidade, como princípio de administração (CF, art. 37, caput), significa que o administrador público está, em toda a sua atividade funcional, sujeito aos mandamentos da lei e às exigências do bem comum, e deles não se pode afastar ou desviar, sob pena de praticar ato inválido e expor-se a responsabilidade disciplinar, civil e criminal, conforme o caso. A eficácia de toda atividade administrativa está condicionada ao atendimento da Lei e do Direito. É o que diz o inc. I do parágrafo único do art. 2º da Lei n. 9.784/99. Com isso, fica evidente que, além da atuação conforme à lei, a legalidade significa, igualmente, a observância dos princípios administrativos[8].
A Lei n° 9.784, de 29 de janeiro de 1999, expressamente estabelece referido principio, em seu art. 2º[9], como obrigatório no processo administrativo.


2.2. CONTRADITÓRIO.
Previsto no art. 5°, LV da CF/88[10], é uma manifestação do princípio do devido processo legal e impõe a necessidade de se dar conhecimento e possibilidade de defesa e reação ao que causar irresignação às partes em qualquer contenda, sendo administrativa ou judicial.
  • AMPLA DEFESA
Vem previsto no artigo 5º, inciso LV, da Carta Magna e decorre igualmente do princípio do devido processo legal sendo intimamente relacionada ao principio anterior.
Há, pois, a garantia dos contribuintes ao exercício do direito da defesa de seus interesses de forma incondicional e irrestrita.

2.4. DEVIDO PROCESSO LEGAL.
Originário da cláusula due process of law do Direito inglês e norte-americano, encontra-se expresso no ordenamento pátrio no artigo 5º, LIV, que diz que “ninguém será privado da liberdade ou de seus bens sem o devido processo legal” e, ainda, no inciso LV:  “aos litigantes, em processo judicial ou administrativo, e aos acusados em geral são assegurados o contraditório e a ampla defesa”. LOGO, SE MANIFESTA POR MEIO DO CONTRADITÓRIO DE DA AMPLA DEFESA! Além da garantia a prévia determinação de competência e o direito a uma decisão fundamentada e que ponha fim ao processo.
processo legal.
  1. 5. DUPLO GRAU DE JURISDIÇÃO
         A Constituição em seu art. 5º, LV e o Código Tributário Nacional no art. 151, III[11], além da legislação ordinária prestigiam a dupla instância no processo administrativo fiscal.
         O artigo 56, parágrafo único, da lei n° 9.784/1999 prescreve que o "recurso será dirigido à autoridade que proferiu a decisão, a qual, se não reconsiderar no prazo de cinco dias, o encaminhará à autoridade superior".

  1. 6. SEGURANÇA JURÍDICA.
Tal principio se encontra no preâmbulo de nossa CF/88, tendo como base o princípio da irretroatividade da lei e o respeito ao direito adquirido, à coisa julgada e ao ato jurídico perfeito, bem como os institutos da prescrição e da decadência.
A lei n° 9.784/1999 no parágrafo único, inciso XIII, do art. 2° da referida lei a "interpretação da norma administrativa que melhor garanta o atendimento do fim público a que se dirige, vedada aplicação retroativa de nova interpretação".
O Código Tributário Nacional estabelece limites para a ação revisora nos seus artigos 146 e 149, logo, o direito estabelece limites temporais ao exercício da invalidação dos atos administrativos, neste diapasão se encontra o  artigo 54 da Lei n° 9.784/1999[12], que prescreve o prazo de cinco anos para a Administração Pública invalidar atos administrativos eivados de vicio, estabelecendo nova regra de decadência, vez que não há necessidade de se recorrer às vias judiciais para sua invalidação.
2.7 DIREITO DE PETIÇÃO.

O acesso ao processo administrativo está assegurado no artigo 5°, inciso XXXIV, alínea a, da CF/88 que diz: “são a todos assegurados, independentemente do pagamento de taxas: a) o direito de petição aos Poderes Públicos em defesa de direitos ou contra ilegalidade ou abuso de poder.”
Pode, portanto o contribuinte requerer do poder público manifestação fundamentada a respeito do que venha a lhe solicitar, ainda que seja para negá-la.
  1. PRINCÍPIOS TRIBUTÁRIOS DE NATUREZA ADMINISTRATIVA.

3.1. INTERESSE PÚBLICO.
O interesse público se liga a tudo que for do interesse da maioria, da coletividade sendo ele privilegiado em relação aos interesses privados. Não se pode, porém, confundi-lo com o interesse da Administração Pública, sendo a ela vedada a criação de ato administrativo valorado por interesses pessoais, arbitrários e confiscatórios que causem injustiça ao contribuinte.
3.2 IMPESSOALIDADE.
Decorre do principio constitucional da isonomia e se baseia na impossibilidade da Administração Pública agir com vistas a beneficiar ou prejudicar determinados grupos ou pessoas, superando o interesse coletivo.
3.3 MORALIDADE.
Previsto, expressamente, no caput do art. 2° da Lei n° 9.784/1999, o princípio da moralidade tem sua aplicação em consonância com o inciso IV de referido artigo: "atuação segundo padrões éticos de probidade, decoro e boa-fé".

3.4. PROPORCIONALIDADE E RAZOABILIDADE.
O princípio da razoabilidade se liga a necessária coerência que deve existir entre os meios empregados e as finalidades de determinado ato administrativo. Pauta-se nos critérios da adequação, necessidade e proporcionalidade estrita de forma que o beneficio deva compensar o sacrifício imposto a si pela Administração Pública.

3.5 PUBLICIDADE.
O princípio deriva da necessidade de transparência e visibilidade da atuação administrativa necessário nas sociedades democráticas, de forma que os atos do Estado haverão de ser públicos.

3.6 EFICIÊNCIA.
Consta, via emenda a CF/88, desde 1998 expresso no seu art. 37[13], caput. Sendo o processo instrumento, atos imperfeitos, porem não prejudiciais as partes não serão anulados.

3.7 FINALIDADE.
De acordo com tal principio a atividade do Estado se vincula ao interesse publico e à necessidade prevista na lei. No caso do processo administrativo fiscal estão incluídas a revisão interna do lançamento e resguardo de demandas.

3.8 MOTIVAÇÃO.
Atenta para a necessidade de todos os atos, jurisdicionais ou não, serem motivados. A  Lei n° 9.784/1999 positivou o princípio em seu artigo 50[14] gerando à administração o dever de emitir, expressamente, decisão em matéria de sua competência.  A jurisprudência administrativa entende que a omissão da autoridade gera a nulidade da decisão.

3.9 HIERARQUIA.
A hierarquia consiste na relação de subordinação decorrente da distribuição de funções, competências e níveis de autoridade existente nos órgãos do Poder Executivo inexistindo hierarquia em relação à atividade judicante.
  1. PRINCÍPIOS SETORIAIS DO PROCESSO ADMINISTRATIVO TRIBUTÁRIO FEDERAL.

  • VERDADE MATERIAL.
Esse princípio se efetiva por intermédio do exame pormenorizado e da valoração das provas carreadas aos autos pelas partes a regra é que as provas sejam juntadas com a impugnação ou com a manifestação, conforme artigo 15 do Decreto n° 70.235/1972.
Atualmente se entende pelo seu abrandamento admitindo provas cabais a qualquer tempo.

4.2 FORMALISMO MODERADO.
O processo administrativo deve ser simples e informal, ressalvadas as situações em que a lei exija formalidade. Pequenas incorreções formais devem ser relevadas, desde que não prejudique a sistematização necessária à sua tramitação.

4.3 OFICIALIDADE.
Contrapõe-se ao princípio da inércia, aplicável ao processo civil, vez que o artigo 2°, inciso XII, da Lei 9.784/1999[15] determina a impulsão de ofício do processo administrativo, sem prejuízo da iniciativa dos interessados.

4.4 GRATUIDADE.
Vem previsto no inciso XI, do parágrafo único, do artigo 2º, da Lei nº 9.784/1999 que estabelece a proibição de cobrança de despesas processuais, ressalvadas hipóteses legalmente previstas, tendo como finalidade não colocar obstáculos ao acesso do contribuinte a instancias superiores no processo fiscal.

4.5 OBJETIVIDADE DA AÇÃO FISCAL.
O princípio da objetividade implica em dizer que, no curso de um processo administrativo fiscal em que se discute o tributo “a”, não possam ser invocadas situações alheias ao fato gerador do procedimento, como o tributo “c” ou “b”.  

REFERÊNCIAS:
CAIS, Cleide Previtalli; ALVIM, Arruda. O processo tributário. 5. ed. São Paulo: Revista dos Tribunais, 2007.
MACHADO, Hugo de Brito. Curso de direito tributário. 29. ed. São Paulo: Malheiros, 2008.
MARINS, James. Direito processual tributário brasileiro: administrativo e judicial. 2. ed. São Paulo: Dialética, 2002.

MEIRELLES, Hely Lopes. Direito administrativo brasileiro. 29. ed., São Paulo: Malheiros, 2004.


[1] Art. 5º Todos são iguais perante a lei, sem distinção de qualquer natureza, garantindo-se aos brasileiros e aos estrangeiros residentes no País a inviolabilidade do direito à vida, à liberdade, à igualdade, à segurança e à propriedade, nos termos seguintes:
[...]LIV - ninguém será privado da liberdade ou de seus bens sem o devido processo legal;
LV - aos litigantes, em processo judicial ou administrativo, e aos acusados em geral são assegurados o contraditório e a ampla defesa, com os meios e recursos a ela inerentes;
[2] MACHADO, Hugo de Brito. Curso de direito tributário. 29. ed. São Paulo: Malheiros, 2008, p. 445.
[3] MEIRELLES, Hely Lopes. Direito administrativo brasileiro. 29. ed., São Paulo: Malheiros, 2004, p. 658.
[4] MARINS, James. Direito processual tributário brasileiro: administrativo e judicial. 2. ed. São Paulo: Dialética, 2002, p. 164. 
[5] CAIS, Cleide Previtalli; ALVIM, Arruda. O processo tributário. 5. ed. São Paulo: Revista dos Tribunais, 2007, p.250.

[6] XXXV - a lei não excluirá da apreciação do Poder Judiciário lesão ou ameaça a direito;
[7] Prazo em quádruplo para contestar, prazo em dobro para recorrer, direito a execução por precatórios e a duplo grau obrigatório em caso de decisões a eles contrárias.
[8] Oc. Cit., p. 84.
[9]   Art. 2o A Administração Pública obedecerá, dentre outros, aos princípios da legalidade, finalidade, motivação, razoabilidade, proporcionalidade, moralidade, ampla defesa, contraditório, segurança jurídica, interesse público e eficiência.
        Parágrafo único. Nos processos administrativos serão observados, entre outros, os critérios de: (...)

[10] Art. 5º Todos são iguais perante a lei, sem distinção de qualquer natureza, garantindo-se aos brasileiros e aos estrangeiros residentes no País a inviolabilidade do direito à vida, à liberdade, à igualdade, à segurança e à propriedade, nos termos seguintes:
LV - aos litigantes, em processo judicial ou administrativo, e aos acusados em geral são assegurados o contraditório e ampla defesa, com os meios e recursos a ela inerentes;

[11] Art. 151. Suspendem a exigibilidade do crédito tributário:
III - as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo;
[12] Art. 54. O direito da Administração de anular os atos administrativos de que decorram efeitos favoráveis para os destinatários decai em cinco anos, contados da data em que foram praticados, salvo comprovada má-fé.
  • 1oNo caso de efeitos patrimoniais contínuos, o prazo de decadência contar-se-á da percepção do primeiro pagamento.
  • 2oConsidera-se exercício do direito de anular qualquer medida de autoridade administrativa que importe impugnação à validade do ato.

[13] Art. 37. A administração pública direta e indireta de qualquer dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios obedecerá aos princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência e, também, ao seguinte: (...).

[14] Art. 50. Os atos administrativos deverão ser motivados, com indicação dos fatos e dos fundamentos jurídicos, quando:
- neguem, limitem ou afetem direitos ou interesses;
II - imponham ou agravem deveres, encargos ou sanções;
III - decidam processos administrativos de concurso ou seleção pública;
IV - dispensem ou declarem a inexigibilidade de processo licitatório;
- decidam recursos administrativos;
VI - decorram de reexame de ofício;
VII - deixem de aplicar jurisprudência firmada sobre a questão ou discrepem de pareceres, laudos, propostas e relatórios oficiais;
VIII - importem anulação, revogação, suspensão ou convalidação de ato administrativo.
  • 1oA motivação deve ser explícita, clara e congruente, podendo consistir em declaração de concordância com fundamentos de anteriores pareceres, informações, decisões ou propostas, que, neste caso, serão parte integrante do ato.
  • 2oNa solução de vários assuntos da mesma natureza, pode ser utilizado meio mecânico que reproduza os fundamentos das decisões, desde que não prejudique direito ou garantia dos interessados.
  • 3oA motivação das decisões de órgãos colegiados e comissões ou de decisões orais constará da respectiva ata ou de termo escrito.

[15] Art. 2o A Administração Pública obedecerá, dentre outros, aos princípios da legalidade, finalidade, motivação, razoabilidade, proporcionalidade, moralidade, ampla defesa, contraditório, segurança jurídica, interesse público e eficiência.
Parágrafo único. Nos processos administrativos serão observados, entre outros, os critérios de:
XIII - interpretação da norma administrativa da forma que melhor garanta o atendimento do fim público a que se dirige, vedada aplicação retroativa de nova interpretação.
                  DIREITO PROCESSUAL TRIBUTÁRIO.
AULA 02.
QUESTÕES BÁSICAS RELATIVAS AO DIREITO PROCESSUAL CIVIL.
Professora Esp. Cláudia de Marchi.
Questões intermediárias relativas ao direito processual tributário.
Conteúdo da Unidade:  Após a introdução feita com os princípios passemos a analise legal e de conceitos igualmente necessários para compreensão da matéria que será posteriormente analisada, como prescrição e decadência no direito processual tributário.

  1. CRÉDITO TRIBUTÁRIO.
A obrigação tributária é chamada de "ex lege", pois decorre de uma lei que cria o tributo e o fato gerador.
O CTN é claro ao falar do crédito tributário:
Art. 139. O crédito tributário decorre da obrigação principal e tem a mesma natureza desta.
Art. 140. As circunstâncias que modificam o crédito tributário, sua extensão ou seus efeitos, ou as garantias ou os privilégios a ele atribuídos, ou que excluem sua exigibilidade não afetam a obrigação tributária que lhe deu origem.
Art. 141. O crédito tributário regularmente constituído somente se modifica ou extingue, ou tem sua exigibilidade suspensa ou excluída, nos casos previstos nesta Lei, fora dos quais não podem ser dispensadas, sob pena de responsabilidade funcional na forma da lei, a sua efetivação ou as respectivas garantias.

Logo, quando ocorre o fato gerador e nasce a obrigação tributária, o sujeito ativo deverá declarar o crédito tributário por meio de lançamento. A obrigação tributária se constitui pela ocorrência do fato gerador, antecedendo o crédito tributário: primeiro ocorre o fato gerador e, após, a autoridade responsável, lança o crédito tributário.
Para Luciano Amaro[1], o conceito de crédito tributário é:
“O nascimento da obrigação tributário independe de manifestação de vontade do sujeito passivo dirigida à sua criação. Vale dizer, não se requer que o sujeito passivo queira obrigar-se; o vínculo obrigacional tributário abstrai a vontade e até o conhecimento do obrigado: ainda que o devedor ignore ter nascido a obrigação tributária, esta o vincula e o submete ao cumprimento da prestação que corresponda ao seu objeto. Por isso, a obrigação tributária diz-se ex lege.”
Para Fabretti[2]:
“O crédito tributário corresponde ao título representativo do direito do Estado de cobrar tributo, ou seja, de exigir do sujeito passivo o pagamento do objeto da obrigação tributária principal. Esse direito da Fazenda Pública decorre da realização do fato gerador por parte do sujeito passivo. A partir do momento em que alguém realiza a hipótese prevista em lei, ou hipótese de incidência tributária, instaura-se a relação jurídica tributária. Tal relação será entre a pessoa política competente para arrecadar o tributo (sujeito ativo/credor) e a pessoa que realizou o fato gerador ou que tem responsabilidade de recolher o tributo (sujeito passivo/devedor, como contribuinte ou responsável). O sujeito passivo deve entregar determinada quantia em dinheiro ao sujeito ativo, que tem o direito de exigi-la. Esse direito corresponde, portanto, ao crédito tributário”.
Diz o artigo 139 do CTN: O crédito tributário decorre da obrigação principal e tem a mesma natureza desta.” Logo, o crédito tributário jamais irá anteceder a obrigação tributaria! Eis a sistemática: Obrigação Tributária + Lançamento → Crédito Tributário = Obrigação + Exigibilidade.
Ocorrido o fato gerador, nascerá a obrigação tributária e, apenas com o lançamento nasce o CRÉDITO TRIBUTÁRIO!

  1. LANÇAMENTO TRIBUTÁRIO.

Segundo o CTN lançamento é o procedimento administrativo que verifica a ocorrência do fato gerador da obrigação, determina a matéria tributável, calcula o montante do tributo a ser pago, identifica o sujeito passivo e em determinados casos, determina a aplicação de penalidade pertinente.
O CTN, em seu artigo, 142 traz a figura do lançamento com alguns de seus elementos, vejamos:
- procedimento administrativo;
-tendente a verificar a ocorrência do fato gerador da obrigação;
- determina a matéria tributável (base de cálculo);
- calcula o montante do tributo devido, e;
- identifica o sujeito passivo.

Art. 142/CTN. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
Parágrafo únicoA atividade administrativa de lançamento é vinculada e obrigatória, sob pena de responsabilidade funcional.
OU SEJA: ALÉM DA ATIVIDADE SER PRIVATIVA DA AUTORIDADE ADMINISTRATIVA ELA É VINCULADA E OBRIGATÓRIA, ENFIM, OCORRIDO O FATO GERADOR PREVISTO EM LEI O LANÇAMENTO NÃO É UM PODER DA AUTORIDADE, MAS UM DEVER!

2.1. NATUREZA DO LANÇAMENTO: Ato ou Procedimento Administrativo?

A celeuma em torno da natureza do lançamento se origina no próprio  CTN que, em alguns momentos o caracteriza como ato administrativo e, noutros, como procedimento. Luciano Amaro, lançamento diz que:
“É o ato administrativo de aplicação da norma tributária material, que se traduz na declaração da existência e quantitativo da prestação tributária e na sua conseqüente exigência. O conceito legal de lançamento é dado pelo art. 142, quando afirma: Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo o caso, propor a aplicação da penalidade cabível[3].”

Enfim, a maior parte da doutrina o tem como sendo um ato administrativo, da autoridade competente ou do próprio contribuinte (sob a forma de auto lançamento) tendente a formalizar a obrigação tributária em decorrência da subsunção da conduta do sujeito passivo à norma tributária. Enfim, é ato indispensável para que o fisco exija do contribuinte os valores atinentes às exações por ele devidas.
São das seguintes espécies:

2.1 Lançamento de Ofício, Unilateral ou Direto.
Ocorre sem qualquer participação ou intervenção do contribuinte, a autoridade administrativa o exara em virtude de seu oficio, o que justifica a denominação. Chama-se, também, de unilateral porque apenas a autoridade administrativa participa do ato de lançamento e direto tendo em vista a participação exclusiva de tal autoridade. Segundo o CTN:
Art. 149. O lançamento é efetuado e revisto de ofício pela autoridade administrativa nos seguintes casos:
I – quando a lei assim o determine;
II – quando a declaração não seja prestada, por quem de direito, no prazo e na forma da legislação tributária;
III – quando a pessoa legalmente obrigada, embora tenha prestado declaração nos termos do inciso anterior, deixe de atender, no prazo e na forma da legislação tributária, a pedido de esclarecimento formulado pela autoridade administrativa, recuse-se a prestá-lo ou não o preste satisfatoriamente, a juízo daquela autoridade;
IV – quando se comprove falsidade, erro ou omissão quanto a qualquer elemento definido na legislação tributária como sendo de declaração obrigatória;
V – quando se comprove omissão ou inexatidão, por parte da pessoa legalmente obrigada, no exercício da atividade a que se refere o artigo seguinte;
VI – quando se comprove ação ou omissão do sujeito passivo, ou de terceiro legalmente obrigado, que dê lugar à aplicação de penalidade pecuniária;
VII – quando se comprove que o sujeito passivo, ou terceiro em benefício daquele, agiu com dolo, fraude ou simulação;
VIII – quando deva ser apreciado fato não conhecido ou não provado por ocasião do lançamento anterior;
IX – quando se comprove que, no lançamento anterior, ocorreu fraude ou falta funcional da autoridade que o efetuou, ou omissão, pela mesma autoridade, de ato ou formalidade essencial.
Parágrafo único. A revisão do lançamento só pode ser iniciada enquanto não extinto o direito da Fazenda Pública.

Exemplo é o que ocorre com o IPTU, pois a própria autoridade verifica a ocorrência do fato gerador da obrigação, determina a matéria tributável, calcula o montante devido, identifica o sujeito passivo e propõe a aplicação da pena cabível, conforme refere o artigo 142 do CTN[4] e, em num ultimo momento, notifica o contribuinte.

2.2. Lançamento por Declaração ou misto.
Consta na previsão do art. 147 do CTN: "O lançamento é efetuado com base na declaração do sujeito passivo ou de terceiro, quando um ou outro, na forma da legislação tributária, presta à autoridade administrativa informações sobre matéria de fato, indispensáveis à sua efetivação".
Segundo o popular doutrinador Eduardo de Moraes Sabbag[5], o lançamento por declaração ou misto é:
“Aquele realizado com base na declaração do sujeito passivo, que presta à autoridade lançadora as informações necessárias à sua confecção. Caracteriza-se pela ação conjunta entre Fisco e contribuinte, cabendo a este a prestação de informações faltantes, e àquele, a feitura do lançamento propriamente dito. Na verdade, nem sempre a Administração disporá de dados bastantes para proceder ao lançamento, suprindo tal deficiência de informação com a declaração prestada pelo particular, em pleno cumprimento de uma obrigação acessória ou colateral (art. 113, § 2º, CTN). Portanto, o sujeito passivo informa ao Fisco “matéria de fato” na declaração prestada, e, com supedâneo nesta, a entidade tributante calcula o gravame e o notifica para pagar a exação tributária”.
Se, no exame da declaração, a autoridade verificar que o contribuinte cometeu alguma espécie de erro, o mesmo será retificado por ela de oficio. Por outro lado, a retificação da declaração por ato do contribuinte ou declarante, SE TENDENTE A REDUZIR OU A EXCLUIR A TRIBUTAÇÃO, só será admissível SE comprovar o erro antes de SER notificado do lançamento nos termos do art.147, § 1º, do CTN:
“O lançamento é efetuado com base na declaração do sujeito passivo ou de terceiro, quando um ou outro, na forma da legislação tributária, presta à autoridade administrativa informações sobre matéria de fato, indispensáveis à sua efetivação.
  • A retificação da declaração por iniciativa do próprio declarante, quando vise a reduzir ou a excluir tributo, só é admissível mediante comprovação do erro em que se funde, e antes de notificado o lançamento.
  • Os erros contidos na declaração e apuráveis pelo seu exame serão retificados de ofício pela autoridade administrativa a que competir a revisão daquela.”

2.3 Lançamento por Homologação ou Autolançamento.
Previsto no art. 150 do CTN: "O lançamento por homologação, que ocorre quanto aos tributos cuja legislação atribua ao sujeito passivo o dever de antecipar o pagamento sem prévio exame da autoridade administrativa, opera-se pelo ato em que a referida autoridade, tomando conhecimento da atividade assim exercida pelo obrigado, expressamente a homologa".
São exemplos de tributos lançados por homologação o IPI, ICMS, ISSQN e IR. Se não houver estabelecido na lei um prazo para a homologação o mesmo será de 5 (cinco) anos a contar da ocorrência do fato gerador. Eduardo Sabbag, nos passa a pertinente lição[6]:
“Lançamento por homologação ou autolançamento é aquele em que o contribuinte auxilia ostensivamente o Fisco na atividade do lançamento, recolhendo o tributo, antes de qualquer providencia da Administração, com base em montante que ele próprio mensura. A partir dessa providencia antecipatória de pagamento, cabe à autoridade impositora proceder à conferencia da exatidão do volume recolhido, homologando, expressa ou tacitamente, o procedimento adotado. A esse tipo de lançamento – o mais importante e mais comum entre os tributos – dão-se as denominações lançamento por homologação ou, até mesmo, com menor rigor terminológico, “autolançamento”, embora se critique tal expressão, em razão da equivocada idéia, facilmente transmitida pelo trmo guerreado, de que o próprio contribuinte (prefixo auto-) faria o lançamento. Não se pode perder de vista que é o pagamento – ou a atividade do sujeito passivo – o objeto da homologação, e não o lançamento, o que se opõe à terminologia usual”.
Se, decorrido tal prazo sem que a Fazenda Pública se pronuncie, tem-se como homologado o lançamento e extinto o crédito (homologação tácita), a menos que se comprove a ocorrência de dolo, fraude ou simulação conforme prevê o art. 150, § 4ºdo CTN[7].
REFERÊNCIAS:

AMARO, Luciano. Direito Tributário Brasileiro. 17ª ed. São Paulo: Saraiva, 2011.
 FABRETTI, Láudio Camargo. Código Tributário Nacional Comentado. 8ª ed. São Paulo: Atlas, 2008.
SABBAG, Eduardo de Moraes. Manual de Direito Tributário. São Paulo: Saraiva, 2009.


[1] AMARO, Luciano. Direito Tributário Brasileiro. 17ª ed. São Paulo: Saraiva, 2011, p. 272.
[2]  FABRETTI, Láudio Camargo. Código Tributário Nacional Comentado. 8ª ed. São Paulo: Atlas, 2008, p.177.
[3] Ob. Cit., p. 370.
[4] Art. 142. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
Parágrafo único. A atividade administrativa de lançamento é vinculada e obrigatória, sob pena de responsabilidade funcional.

[5] SABBAG, Eduardo de Moraes. Manual de Direito Tributário. São Paulo: Saraiva, 2009,  p. 711.
[6] Ob. Cit.,  p. 712.
[7] Art. 150. O lançamento por homologação, que ocorre quanto aos tributos cuja legislação atribua ao sujeito passivo o dever de antecipar o pagamento sem prévio exame da autoridade administrativa, opera-se pelo ato em que a referida autoridade, tomando conhecimento da atividade assim exercida pelo obrigado, expressamente a homologa.
  • O pagamento antecipado pelo obrigado nos termos deste artigo extingue o crédito, sob condição resolutória da ulterior homologação ao lançamento.
  • Não influem sobre a obrigação tributária quaisquer atos anteriores à homologação, praticados pelo sujeito passivo ou por terceiro, visando à extinção total ou parcial do crédito.
  • Os atos a que se refere o parágrafo anterior serão, porém, considerados na apuração do saldo porventura devido e, sendo o caso, na imposição de penalidade, ou sua graduação.
  • Se a lei não fixar prazo a homologação, será ele de cinco anos, a contar da ocorrência do fato gerador; expirado esse prazo sem que a Fazenda Pública se tenha pronunciado, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação.

DIREITO PROCESSUAL TRIBUTÁRIO.
AULA 03.
QUESTÕES BÁSICAS RELATIVAS AO DIREITO PROCESSUAL CIVIL.
Professora Esp. Cláudia de Marchi.
Questões avançadas relativas ao direito processual tributário.
Conteúdo da Unidade:  Após a análise dos conteúdos anteriores, passemos ao estudo da prescrição em matéria tributária e de suas nuances que, seguidamente, causam confusão e dificuldade ao aluno. Tentaremos elucidar de forma objetiva, simples e direta.  

  1. PRESCRIÇÃO.
 A prescrição é uma das formas de extinção do crédito tributário, mais especificamente do direito do fisco ao crédito em virtude de sua inercia.  Luciano Amaro[1] entende que:
“A certeza e a segurança do direito não se compadecem com a permanência, no tempo, das possibilidades de litígios instauráveis pelo suposto titular de um direito que tardiamente venha a reclama-lo. Dormientibus nom succurrit jus. O direito positivo não socorre a quem permanece inerte, durante largo espaço de tempo, sem exercitar seus direitos. Por isso, esgotando certo prazo, assinalado em lei, prestigiam-se a certeza e a segurança, e sacrifica-se o eventual direito daquele que se manteve inativo no que respeita a atuação ou defesa desse direito”.
A prescrição ocorre quando o crédito tributário tempestivamente lançado não é pago pelo sujeito passivo e não houve ação de execução fiscal ao tempo por parte do fisco dentro do prazo que a lei lhe dá. O DIREITO AO CRÉDITO EXISTIU, MAS O CRÉDITO, DEVIDAMENTE CONSTITUIDO NÃO FOI TEMPESTIVAMENTE EXIGIDO. PERDENDO, POIS, COM TAL INÉRCIA, SUA EXIGIBILIDADE!
Continua Luciano Amaro[2]:
“... se esgota o prazo dentro do qual o sujeito ativo deve lançar, diz-se que decaiu de seu direito; este se extingue pela decadência ( ou caducidade). Se em tempo oportuno, o lançamento é feito, mas o sujeito ativo, á vista do inadimplemento do devedor, deixa transcorrer o lapso de tempo que tem para ajuizar a ação de cobrança, sem promovê-la, dá-se a prescrição da ação.”
A prescrição tributaria é vem elencada no artigo 146, III, alínea “b” da CF/88[3], logo, ao legislador ordinário não cabe regular a matéria, prazos, hipóteses de suspensão e de interrupção da prescrição sob pena de inconstitucionalidade. Assim sendo, apenas o Código Tributário Nacional tem competência para deliberar acerca do tema.  
Enfim, a instituto da prescrição tributária possui a chamada “reserva de lei complementar”, logo, em respeito ao principio da segurança jurídica lei ordinária que, eventualmente, venha com o intuito de regular a matéria, será caracterizada como inconstitucional.  
  • A PRESCRIÇÃO E A EXTINÇÃO DO CRÉDITO TRIBUTÁRIO.

O CTN, em seu artigo 156, V prevê a Prescrição  como forma de extinção do credito tributário:
Art. 156 - Extinguem o crédito tributário:
I- o pagamento;
II- a compensação;
III- a transação;
IV- remissão;
V- a prescrição e a decadência;”

DE ACORDO COM O ARTIGO ACIMA TRANSCRITO VERIFICAMOS QUE A PRESCRIÇÃO NÃO EXTINGUE APENAS A AÇÃO DE COBRANÇA DO TRIBUTO, MAS O PRÓPRIO CRÉDITO AO TRIBUTO! ULTRAPASSANDO, APENAS A RELAÇÃO PROCESSUAL E ADENTRANDO NA RELAÇÃO MATERIAL ENTRE O FISCO E O CONTRIBUINTE.
NÃO FOSSE TAL “ATRIBUTO” GERADO PELA PRESCRIÇÃO PODERIA A FAZENDA PÚBLICA, MESMO CIENTE DE QUE NÃO PODE MAIS COBRAR SEUS CRÉDITOS PRESCRITOS, NEGAR-SE A FORNECER CERTIDÃO NEGATIVA DE DÉBITO AO CONTRIBUINTE QUE FOI “BENEFICIADO” COM A PRESCRIÇÃO!
E, ENFIM, QUAL O MARCO PARA A CONTAGEM DA PRESCRIÇÃO NO CTN? Consta no seu artigo 174:
Art. 174. A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva.
Parágrafo único. A prescrição se interrompe:
- pelo despacho do juiz que ordenar a citação em execução fiscal;
II - pelo protesto judicial;
III - por qualquer ato judicial que constitua em mora o devedor;
IV - por qualquer ato inequívoco ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.

O termo “constituição definitiva do credito tributário” alberga a situação em que se torna impossível a discussão em via administrativa acerca do crédito tributário ou seja: será a data da notificação do lançamento, se não existir impugnação administrativa do mesmo ou será a data da notificação da decisão administrativa final.

1.2 – SOBRE AS CAUSAS INTERRUPTIVAS DA PRESCRIÇÃO TRIBUTÁRIA.
Diz o paragrafo único do art. 174 do CTN:
Art 174. (...)
 “Parágrafo único - A prescrição se interrompe:
 I - pela citação pessoal feita ao devedor;
 I – pelo despacho do juiz que ordenar a citação em execução fiscal; 
II - pelo protesto judicial;
III - por qualquer ato judicial que constitua em mora o devedor;
IV - por qualquer ato inequívoco, ainda que extrajudicial, que importe em  reconhecimento do débito pelo devedor.”

Interromper a prescrição significa apagar o prazo já decorrido, recomeçando seu curso a partir da data do ato que a interrompeu ou do ultimo ato praticado no processo. Já diferentemente, a suspensão tem o reinicio de sua contagem sem desprezar o prazo já decorrido até o momento de sua ocorrência[4]. Vejamos, uma a uma as referidas causas interruptivas do prazo prescricional:

  1. O despacho do juiz que ordenar a citação em execução fiscal.

Em 2005 a citação como causa interruptiva da prescrição foi substituída pelo DESPACHO QUE ORDENAR A CITAÇÃO com o intuito de evitar que o “desaparecimento” do contribuinte gerasse a prescrição do crédito.  
Segundo Eduado Sabbag a mudança favorece em muito a Fazenda Publica em relação ao antigo texto da lei que fora revogado, já que com a mera ordem do juiz é produzido o efeito interruptivo, não importando quanto tempo levará para a citação ocorrer. Elucida referido autor:

 “A crítica feita ao dispositivo alterado pauta-se na ideia de que o elemento deflagrador desta causa interruptiva não apresenta conexão com o comportamento do executado. Em outras palavras, não há nexo entre a decisão judicial interruptiva e a recalcitrância do executado no inadimplemento do debito. O Estado-credor interrompe a prescrição por exclusiva força da penada do Estado-Juiz, reforçando o crédito tributário a seu talante, em prol da fazenda, em nítida quebra da isonomia e de razoabilidade[5]”.

É basicamente uníssono na jurisprudência a inaplicabilidade da aplicação retroativa da Lei Complementar nº 118/05, que modificou a causa de interrupção da prescrição da citação valida para o mero despacho que a ordena, quando se trata de ação proposta antes de sua vigência. Tal modificação só é aplicável a processos posteriores a entrada em vigor da lei referida, ou seja, a 10 de junho de 2005.

  1. Interrupção por protesto judicial.
Previsto nos arts.  867 até o 873 do Código de Processo Civil, o protesto judicial é uma das causas de interrupção da prescrição:

Art. 867. Todo aquele que desejar prevenir responsabilidade, prover a conservação e ressalva de seus direitos ou manifestar qualquer intenção de modo formal, poderá fazer por escrito o seu protesto, em petição dirigida ao juiz e requerer que do mesmo se intime a quem de direito.

Ives Gandra da Silva Martins pugna que o protesto seja ajuizado enquanto existir o processo administrativo para evitar a ocorrência da prescrição, vez que este suspende a exigibilidade do crédito tributário, enquanto corre o curso prescricional. E ainda que se a Fazenda tiver condições de promover a execução, o simples protesto não tem o condão de interromper a prescrição[6].
Outros doutrinadores alegam que, na impossibilidade de ajuizar a ação de execução fiscal o protesto é demasiado útil enquanto causa interruptiva da prescrição dizendo que durante o processo administrativo não é possível efetuar o protesto por ausência de legítimo interesse do Fisco na cobrança judicial do tributo (ainda não há certeza e liquidez)[7].

  1. Ato judicial que constitua o devedor em mora:

Sobre referida causa de interrupção da prescrição consubstanciada na constituição do devedor em mora, alega Eduardo Sabbag:
“O inciso III, ao se referir a “qualquer ato judicial que constitua em mora o devedor”, parece ter feito menção às interpelações, notificações ou intimações judiciais- atos que poderiam traduzir na intenção do credor em receber o pagamento do tributo. A bem da verdade, este inciso,por ser genérico, alcança o protesto judicial já citado no inciso precedente, Procure memorizar que o comando em análise faz menção a ato judicial e não a “ato extrajudicial[8]”.
Leandro Paulsen[9] cita, como exemplo as confissões de débito pelo contribuinte e o oferecimento de caução em garantia através de ação cautelar.
  1. Qualquer ato inequívoco, ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.
Eis exemplo de ato não judicial, como, por exemplo, uma declaração do devedor reconhecendo o débito e solicitando a compensação ou o parcelamento do débito.
O parcelamento de divida é considerado ato inequívoco de reconhecimento de debito pelo devedor, em que pese, algumas vezes e de forma maliciosa, dentre os débitos parcelados o Fisco inclui outros, inclusive os já prescritos.
Sobre o assunto, elucida Hugo de Brito  Machado:

“O CTN, todavia, diz expressamente que a prescrição extingue o credito tributário ( art. 156, V). Assim, nos termos do código, a prescrição não atinge apenas a ação para cobrança do credito tributário, mas o próprio credito, vale dizer, a relação material tributária.
Essa observação, que pode parecer meramente acadêmica, tem, pelo contrário, grande alcance prático. Se a prescrição atingisse apenas  a ação para a cobrança, mas não o próprio credito tributário, a Fazenda Pública, embora sem ação para cobrar seus créditos depois de cinco anos de definitivamente constituídos, poderia recusar o fornecimento  de certidões negativas aos respectivos sujeitos passivos. Mas como a prescrição extingue o crédito tributário, tal recusa obviamente não se justifica[10]”.

  1. SOBRE A RESTITUIÇÃO DE INDÉBITO E A PRESCRIÇÃO.

Conforme o artigo 165 do Código Tributário Nacional o sujeito passivo que arcou com as custas do credito tributário, tem direito a restituição pelos pagamentos indevidos ou maior que o devido, ocorridos por  erro tanto de calculo como de má formulação na ocorrência da analise de fatores utilizados para criação do credito tributário. Vejamos referido artigo:
“Art. 165. O sujeito passivo tem direito, independentemente de prévio protesto, à restituição total ou parcial do tributo, seja qual for a modalidade do seu pagamento, ressalvado o disposto no § 4º do artigo 162, nos seguintes casos:
I - cobrança ou pagamento espontâneo de tributo indevido ou maior que o devido em face da legislação tributária aplicável, ou da natureza ou circunstâncias materiais do fato gerador efetivamente ocorrido;
II - erro na edificação do sujeito passivo, na determinação da alíquota aplicável, no cálculo do montante do débito ou na elaboração ou conferência de qualquer documento relativo ao pagamento;
III - reforma, anulação, revogação ou rescisão de decisão condenatória.”

Assunto divergente na doutrina e muito usado em concursos públicos diz respeito a natureza do prazo constante no artigo 168 do CTN:

“Art. 168. O direito de pleitear a restituição extingue-se com o decurso do prazo de 5 (cinco) anos, contados:
I - nas hipótese dos incisos I e II do artigo 165, da data da extinção do crédito tributário; 
II - na hipótese do inciso III do artigo 165, da data em que se tornar definitiva a decisão administrativa ou passar em julgado a decisão judicial que tenha reformado, anulado, revogado ou rescindido a decisão condenatória.”

Leandro Paulsen dirime eventual duvida acerca da contagem do prazo referido:
O prazo de cinco anos contados da extinção do credito, estampado no art. 168, I do CTN, vinha sendo aplicado tendo como marco inicial a extinção definitiva do crédito pela homologação tácita, o que só ocorria após cinco anos a contar do fato gerador , tendo em conta o art. 150, §4º, c/c o art. 156, VII. Com isso, tínhamos 10 anos de prazo ( 5+5=10). A  partir da LC118/05, considerando extinto o crédito quando do próprio pagamento, passou-se a contar de pronto o prazo do art. 168, I, do CTN, sem a intermediação de qualquer outro prazo. Temos, pois, apenas 5 anos para o contribuinte pleitear a repetição ou a compensação[11]”.
Aliás, no artigo 169 do CTN há a previsão expressa do prazo de prescrição atinente a ações de anulação de decisão administrativa que denegue a restituição ou no caso de compensação efetuada pelo contribuinte estar expressamente não homologada.
“Art. 169. Prescreve em dois anos a ação anulatória da decisão administrativa que denegar a restituição.
Parágrafo único. O prazo de prescrição é interrompido pelo início da ação judicial, recomeçando o seu curso, por metade, a partir da data da intimação validamente feita ao representante judicial da Fazenda Pública interessada”.
Sacha Calmon elucida-nos o assunto e sua eventual “problemática” de forma clara, critica e objetiva:
O Parágrafo único do art. 169 é de uma desfaçatez sem tamanho. É modalidade de prescrição intercorrente, já não mais da ação, mas do processo, em inteiro descompasso com a realidade. Trata-se, em verdade, de absurdo privilégio processual em prol da Fazenda Pública, contra o princípio da isonomia.
Correndo por metade a prescrição, mesmo após a intimação (rectius: citação) do representante judicial da Fazenda Pública, tem-se que prescreveria o direito do autor em um ano, na melhor das hipótese, após a citação, à falta de sentença[12]”.

  1. SOBRE A PRESCRIÇÃO INTERCORRENTE.
A prescrição intercorrente consiste na perda do direito a cobrança do durante o curso de um processo diante da ausência de atos que levem a demanda ao seu tramite final de forma que extrapole o tempo definido em lei e ocorra a prescrição.  
         Vejamos, abaixo as possibilidades de ocorrência:

3.1- Prescrição intercorrente no processo administrativo fiscal:

Doutrinariamente controvertido o tema, em que pese a maioria dos doutrinadores a vislumbre, fato é que inexiste instrumento legal para regular o seu prazo, em que pese o advento da Lei nº 11.457/07 que, em seu artigo 27, assevera: “É obrigatório que seja proferida decisão administrativa no prazo máximo de 360 (trezentos e sessenta) dias a contar do protocolo de petições, defesas ou recursos administrativos do contribuinte.” 
Ocorre que a lei referida é ORDINÁRIA! E a legislação tributária só pode ser regulada por LEI COMPLEMENTAR!
Todavia, para o renomado Hugo de Brito Machado a problemática em torno da ausência de  previsão para prazo de conclusão dos processos administrativos pela Fazenda foi contemplado pela lei supracitada, visto que não haveria necessidade que tal prazo fosse elencado em matéria de lei complementar, por referir-se a norma procedimental administrativa. [59]

3.2 Da suspensão do prazo prescricional:
         Dá-se da seguinte forma:

Art. 151. Suspendem a exigibilidade do crédito tributário:
I - moratória;
II - o depósito do seu montante integral;
III - as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo;
IV - a concessão de medida liminar em mandado de segurança.
V - a concessão de medida liminar ou de tutela antecipada, em outras espécies de ação judicial;
VI - o parcelamento.
Parágrafo único. O disposto neste artigo não dispensa o cumprimento das obrigações assessórias dependentes da obrigação principal cujo crédito seja suspenso, ou dela consequentes.”

         A suspensão pausa o curso do processo enquanto persiste de forma que o prazo já percorrido permanece computado e, superada a causa suspensiva, ele recomeçará a ser contado de onde “parou”. Hugo de Brito Machado afirma:
“Há quem entenda que o prazo prescricional se inicia desde o momento em que a Fazenda Pública notifica o sujeito passivo a fazer o pagamento do crédito tributário, mesmo que ainda seja cabível defesa ou recurso. É que o crédito tributário já estaria definitivamente constituído. Mas a interposição de defesa, ou recurso, suspenderia o curso da prescrição. Prevaleceu, tanto no Tribunal Federal de Recursos como no Supremo Tribunal Federal, o entendimento segundo o qual a prescrição só tem o seu início quando o crédito tributário esteja definitivamente constituído, vale dizer, quando a Fazenda Pública tenha ação para fazer a respectiva cobrança. E na verdade não se poderia cogitar de prescrição antes do nascimento da ação. Concluído o procedimento de lançamento e assim constituído o crédito tributário, o fisco intima o sujeito passivo a fazer o respectivo pagamento. Se este não é feito no prazo legal, o direito do fisco estará lesado, nascendo, então, para este, a ação destinada à proteção de seu direito creditório[13]”.
No caso de parcelamento a exigibilidade do credito somente restará suspensa enquanto ocorrer o pagamento das parcelas, logo no caso de inadimplemento o prazo prescricional da ação de execução recomeçará.
3.3. A Prescrição intercorrente na Execução Fiscal:
Neste caso a prescrição vem expressa na Lei de Execuções Fiscais , lei nº 6.830/80, artigo 40:
Art. 40. O Juiz suspenderá o curso da execução, enquanto não for localizado o devedor ou encontrados bens sobre os quais possa recair a penhora, e, nesses casos, não correrá o prazo de prescrição.
  • 1º - Suspenso o curso da execução, será aberta vista dos autos ao representante judicial da Fazenda Pública.
  • 2º - Decorrido o prazo máximo de 1 (um) ano, sem que seja localizado o devedor ou encontrados bens penhoráveis, o Juiz ordenará o arquivamento dos autos.
  • 3º - Encontrados que sejam, a qualquer tempo, o devedor ou os bens, serão desarquivados os autos para prosseguimento da execução.
  • 4º - Se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional, o juiz, depois de ouvida a Fazenda Pública, poderá de ofício, reconhecer a prescrição intercorrente e decretá-la de imediato.
  • 5o A manifestação prévia da Fazenda Pública prevista no § 4o deste artigo será dispensada no caso de cobranças judiciais cujo valor seja inferior ao mínimo fixado por ato do Ministro de Estado da Fazenda.”
         Não se regula apenas a inercia do credor, mas a desnecessidade da manutenção de uma lide ad aeternum na esfera judiciaria. Se em um ano suspenso o autor não juntar novo endereço do devedor o processo será arquivado e a data de decisão do arquivamento será o marco inicial da contagem prescricional da demanda.
O parágrafo 4º possibilita o reconhecimento da prescrição intercorrente de oficio pelo juiz depois de ouvida fazenda publica. Nesse  sentido Pacheco:
“Com a introdução do § 4º ao art. 40 da Lei nº. 6.830/80, ocorrida por força do art. 6º da Lei nº. 11.051/04, ficou explícito que pode o juiz, após a audiência da Fazenda Pública, reconhecer, de ofício, a prescrição intercorrente e decretá-la, imediatamente, se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional de cinco anos[14]”.
Vejamos mais sobre o reconhecimento da prescrição de oficio pelo magistrado.
3.4- O reconhecimento da prescrição de ofício.
Com a inclusão em 2006 do paragrafo 5º ao artigo 219 do Código de Processo Civil, a prescrição pode ter reconhecimento oficio. Tal prescrição de oficio não é equivalente a estudada no tópico acima que consta na Lei de Execuções Fiscais. Vejamos a analise Leandro Paulsen:
“A Lei 11.280/06, acrescendo o § 5º ao 219 do CPC; determina que o juiz pronuncie de ofício a prescrição em todo e qualquer processo, com o que afastou qualquer dúvida quanto a tal possibilidade. Pode ser alegada a prescrição assim, através de simples exceção de pré-executividade, ou seja, de petição nos autos da Execução apresentada pelo devedor apontando o impedimento ao prosseguimento da execução, acompanhada dos documentos necessários à sua análise. Também há dispositivo expresso de lei autorizando o juiz a reconhecer de oficio, a prescrição intercorrente: o art. 40, § 4º, da Lei 6.830/80 (LEF), com a redação da Lei 11.051/04[15]”.
Com fulcro no parágrafo 5º do artigo 219 do Código de Processo Civil o Superior Tribunal de Justiça editou em outubro de 2009, a Súmula nº 409 , nos seguintes termos:
“Em execução fiscal, a prescrição ocorrida antes da propositura da ação pode ser decretada de ofício”. 
Note-se que o texto da súmula refere-se à análise do magistrado sobre créditos prescritos antes da interposição da ação.
A jurisprudência vem, portanto, aplicando a sumula referida utilizando o CPC frente à omissão do CTN.
Exsurge discussões alegando que a lei que inseriu o paragrafo 4º na LEF, qual seja, a 11.051/2005, seria ordinária e, portanto, incapaz de regular a matéria posto que o CTN é lei complementar. Eduardo Sabbag, contrariando alguns doutrinadores, sabiamente resolve:
“Daí se afastar a tese de que a mencionada lei seria inconstitucional, por cuidar de matéria afeta à lei complementar (art. 146, III, “b”, CF). Parece-nos que não é este o melhor modo de ver, pois a norma não tratou de prazo prescricional, alterando a sistemática de contagem ou o período quinquenal, por exemplo, mas se limitou a dispor sobre matéria de direito processual civil[16].”
Para os casos em que as ações tenham valor inferior ao mínimo fixado, ao analisar o processo o juiz poderá  decretar a prescrição sem ouvir a Fazenda Pública.
3.5.  A Súmula 314 do Superior Tribunal de Justiça.
A súmula 314 faz a confirmação legal e jurisprudencial da matéria:
“Em execução fiscal não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente.”
Logo, a prescrição intercorrente poderá ocorrer ainda que o credor não tenha permitido ou gerado a inércia processual. LOGO, SE O DEVEDOR NÃO TIVER BENS E O PROCESSO FOR SUSPENSO APÓS UM ANO DA SUSPENSÃO SE DARÁ A PRESCRIÇÃO INTERCORRENTE.
Theodoro Júnior afirma que:
“A Súmula nº. 314 do Superior Tribunal de Justiça retrata a jurisprudência atualizada em termos de prescrição intercorrente da execução fiscal: “Em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual inicia-se o prazo da prescrição quinquenal intercorrente”. Uma observação se impõe: a suspensão de que cogita o art. 40 da Lei de Execução Fiscal não depende de decisão solene do juiz; basta que o feito seja  paralisado por falta de citação ou de penhora para tê-lo como suspenso, desde que a fazenda exequente nada tenha requerido para viabilizar a citação ou a constrição de bens e o andamento normal da execução. A novidade maior a acrescentar à Súmula nº. 314 é a autorização legal à decretação ex officio, pelo juiz, da prescrição intercorrente definida pelo art. 40, § 4º, da Lei de Execução Fiscal, a partir da Lei nº. 11.051/2004[17].”
3.6. A Lei de execuções fiscais, a súmula 314 do STJ e a prescrição no processo tributário.
Analisando-se o artigo 40 da LEF e o conteúdo da súmula 314 do STJ existirão 6 (seis) anos para a ocorrência da prescrição. Um ano pela suspensão do processo e cinco anos do prumo prescricional. Colidindo, pois com a regra do artigo 174 do CTN que é de cinco anos com ressalva de causas interruptivas.
Pois bem: a prescrição no Direito Tributário vem contida na CF/88, que determina, em seu 146, III, alínea “b” que sua regulamentação ficara a cargo de lei complementar, qual seja, o CTN, todavia, a doutrina vai além acerca de tal limitação, como assevera Toniolo:
 “Entendemos que o dispositivo é meramente interpretativo, não criando nova hipótese de suspensão ou de interrupção da prescrição. Isto quer dizer que, com a omissão do legislador acerca do momento em que a prescrição intercorrente iniciaria o seu curso, o prazo de um ano de suspensão do processo pela inexistência de bens penhoráveis serve muito bem à finalidade de marcar o momento a partir do qual se viabilizou a satisfação do crédito através da execução forçada. Não se trata de invasão de lei ordinária à reserva constitucional de lei complementar, pois o art. 40 da LEF nada cria de novo em matéria de prescrição intercorrente, limitando-se a revelar a norma que se encontrava implícita no ordenamento jurídico.
 A suspensão pelo prazo de um ano, prevista no art. 40 da LEF, deve ser entendida como suspensão do processo, e não da prescrição, que não ocorrerá como decorrência indireta da suspensão daquele por tempo razoável, enquanto se aguarda a modificação da situação fática ou processual – como nos casos em que se localize bens cuja existência o executado vinha sonegando ao juízo ou cesse o seu estado de insolvência, viabilizando o prosseguimento dos atos executórios - . Trata-se de suspensão do processo por tempo razoável e em decorrência de fatos alheios à vontade do exequente, que, supostamente, vinha exercendo todos os ônus processuais, sem que se possa falar em inércia (a causa eficiente típica da prescrição intercorrente), nem, tampouco, em inviabilidade de entrega da prestação jurisdicional (execução forçada), já que o prazo de um ano apresenta-se razoável para a pesquisa de bens penhoráveis.
 Saliente-se que o prazo de um ano é de suspensão da execução fiscal, e não do prazo prescricional. A prescrição intercorrente não ocorre em razão da inexistência de seus elementos (inexistência da causa eficiente e do dies a quo do prazo para a intercorrência, visto que o processo constitui forma de interrupção lineal descontinuada da prescrição), e não em decorrência de causa impeditivas, como a interrupção ou a suspensão do prazo. O que se encontra suspenso é o processo, e não o prazo da prescrição intercorrente, que sequer iniciou.
 Já os casos de suspensão do processo pela inexistência de bens não se enquadram no conceito de inércia, apresentando-se razoável que, nessas hipóteses, nas execuções fiscais, a prescrição intercorrente encontre seu dies a quo no final do prazo de um ano de suspensão do processo determinado pelo art. 40 da LEF.
Trata-se de solução harmoniosa, que assegura o equilíbrio entre o direito do credor à satisfação de seu crédito, através de uma execução efetiva, e a segurança e a estabilidade das relações jurídicas, preenchendo de forma adequada e equilibrada o conteúdo do instituto da prescrição intercorrente[18].”
EIS A SOLUÇÃO:
A jurisprudência vem aplicando o paragrafo 4º do artigo 40 da LEF no sentido do reconhecimento prescricional de ofício, porém para fins de computo do termo inicial do prazo de prescrição intercorrente considera-se será o despacho que determina a suspensão com fulcro no artigo 40 caput da LEF que, interpretado de acordo com o CTN limita o prazo prescricional em cinco anos. OU SEJA: o prazo suspensivo de um ano previsto na sumula 314 do STJ e no paragrafo 4º do art. 40 da LEF SÃO CONSIDERADOS APENAS PARA EXECUÇÕES FISCAIS QUE NÃO TRATEM DE MATÉRIA TRIBUTÁRIA QUE DEVERÁ EMERGIR SIM DE LEI COMPLEMENTAR.

3.7 A  Súmula 106 do Superior Tribunal de Justiça:
         Trata a súmula nº 106 do STJ de matéria polêmica, vejamos: “Proposta a ação no prazo fixado para seu exercício, a demora na citação, por motivos inerentes ao mecanismo da Justiça, não justifica o acolhimento da arguição de prescrição ou decadência”.
    Toniolo[19] afirma que, se a demora na prestação jurisdicional decorrer exclusivamente de erro ou da morosidade do Poder Judiciário não se pode falar em inércia do exequente no exercício de seus ônus processuais, pois o caso não se enquadra entre as causas suspensivas ou interruptivas do prazo de prescrição já que essas demandam previsão em lei complementar, e sim da inocorrência dessa, em razão do afastamento de sua causa eficiente.
Porém, ao mencionar “a demora inerente aos mecanismos da justiça”, deve se considerar os termos em que cabe a parte ao promover a ação.   
Quando da edição da súmula, convém esclarecer, o inciso I do art. 174 do CTN ainda não havia sido modificado pela Lei Complementar 118/05 que reconhece como marco interruptivo da prescrição o despacho que ordena a citação.
Ou seja, tal súmula favorece o fisco tendo em vista que o marco interruptivo que outrora derivava da citação passou a derivar do despacho que a ordena gerando, portanto, uma tendência a dificultar a ocorrência da prescrição do crédito pretendido.

REFERÊNCIAS:

AMARO, Luciano. Direito Tributário Brasileiro. 17ª ed. São Paulo: Saraiva, 2011.
COÊLHO, Sacha Calmon Navarro. Curso de Direito Tributário Brasileiro.  11ª Ed. Rio de Janeiro: Forense, 2010.
FISCHER, Octavio Campos. Decadência e Prescrição. In: MARTINS, Ives Gandra da Silva (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007.
MACHADO, Hugo de Brito. Decadência do Direito de constituir o Crédito Tributário em Face da Inocorrência de Decisão Tempestiva da Autoridade Administrativa. Revista Dialética de Direito Tributário, São Paulo, n. 163, p. 61, abr. 2009.
MARTINS, Ives Gandra da Silva. (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007.
PACHECO, José da Silva. Comentários à Lei de Execução Fiscal. 12º ed. São Paulo: Saraiva, 2009.
SABBAG, Eduardo. Manual de direito tributário. 2ª Ed. São Paulo: Saraiva, 2010, p. 795. TORRES, Ricardo Lobo. Curso de direito financeiro e tributário. 18ª Ed. Rio de Janeiro: Renovar, 2011.

TONIOLO, Ernesto José. A Prescrição Intercorrente na Execução Fiscal. Rio de Janeiro: Ed. Lumen Júris Ltda, 2008.


[1] AMARO, Luciano. Direito Tributário Brasileiro. 17ª Ed. São Paulo: Saraiva, 2011, p. 422.
[2] Ob. Cit., p. 428.
[3] Art. 146. Cabe à lei complementar:
III - estabelecer normas gerais em matéria de legislação tributária, especialmente sobre:
  1. b)obrigação, lançamento, crédito, prescrição e decadência tributários;

[4] TORRES, Ricardo Lobo. Curso de direito financeiro e tributário. 18ª Ed. Rio de Janeiro: Renovar, 2011, p. 305.
[5] SABBAG, Eduardo. Manual de direito tributário. 2ª Ed. São Paulo: Saraiva, 2010, p. 795.
[6] MARTINS, Ives Gandra da Silva. (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007, p. 31-37
[7] FISCHER, Octavio Campos. Decadência e Prescrição. In: MARTINS, Ives Gandra da Silva (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007, p. 433.


[8] Ob. Cit., p. 795.
[9] PAULSEN, Leandro. Curso de direito Tributário. 2. Ed. Porto Alegre: Livraria do advogado, 2008, p. 192- 193.
[10] MACHADO, Hugo de Brito. Decadência do Direito de constituir o Crédito Tributário em Face da Inocorrência de Decisão Tempestiva da Autoridade Administrativa. Revista Dialética de Direito Tributário, São Paulo, n. 163, p. 61, abr. 2009.

[11] Ob. Cit., p. 192- 193. 
[12]  COÊLHO, Sacha Calmon Navarro. Curso de Direito Tributário Brasileiro.  11ª Ed. Rio de Janeiro: Forense, 2010, p. 733.

[13] MACHADO, Hugo de Brito. Curso de Direito Tributário. 29. ed. São Paulo: Malheiros, 2008, p. 224.
[14] PACHECO, José da Silva. Comentários à Lei de Execução Fiscal. 12º ed. São Paulo: Saraiva, 2009, p. 40.
[15]  PAULSEN, Leandro. Curso de direito Tributário. 2. Ed. Porto Alegre: Livraria do advogado, 2008, p. 200.
[16] Ob. Cit., p. 801.
[17] THEODORO JÚNIOR, Humberto. Lei de Execução Fiscal. 11 ed.. São Paulo: Saraiva, 2009, p. 23.
[18] TONIOLO, Ernesto José. A Prescrição Intercorrente na Execução Fiscal. Rio de Janeiro: Ed. Lumen Júris Ltda, 2008. p. 153-156.

[19] Ob. Cit., p. 144.
DIREITO PROCESSUAL TRIBUTÁRIO.
AULA 03.
QUESTÕES BÁSICAS RELATIVAS AO DIREITO PROCESSUAL CIVIL.
Professora Esp. Cláudia de Marchi.
Questões avançadas relativas ao direito processual tributário.
Conteúdo da Unidade:  Após a análise dos conteúdos anteriores, passemos ao estudo da prescrição em matéria tributária e de suas nuances que, seguidamente, causam confusão e dificuldade ao aluno. Tentaremos elucidar de forma objetiva, simples e direta.  

  1. PRESCRIÇÃO.
 A prescrição é uma das formas de extinção do crédito tributário, mais especificamente do direito do fisco ao crédito em virtude de sua inercia.  Luciano Amaro[1] entende que:
“A certeza e a segurança do direito não se compadecem com a permanência, no tempo, das possibilidades de litígios instauráveis pelo suposto titular de um direito que tardiamente venha a reclama-lo. Dormientibus nom succurrit jus. O direito positivo não socorre a quem permanece inerte, durante largo espaço de tempo, sem exercitar seus direitos. Por isso, esgotando certo prazo, assinalado em lei, prestigiam-se a certeza e a segurança, e sacrifica-se o eventual direito daquele que se manteve inativo no que respeita a atuação ou defesa desse direito”.
A prescrição ocorre quando o crédito tributário tempestivamente lançado não é pago pelo sujeito passivo e não houve ação de execução fiscal ao tempo por parte do fisco dentro do prazo que a lei lhe dá. O DIREITO AO CRÉDITO EXISTIU, MAS O CRÉDITO, DEVIDAMENTE CONSTITUIDO NÃO FOI TEMPESTIVAMENTE EXIGIDO. PERDENDO, POIS, COM TAL INÉRCIA, SUA EXIGIBILIDADE!
Continua Luciano Amaro[2]:
“... se esgota o prazo dentro do qual o sujeito ativo deve lançar, diz-se que decaiu de seu direito; este se extingue pela decadência ( ou caducidade). Se em tempo oportuno, o lançamento é feito, mas o sujeito ativo, á vista do inadimplemento do devedor, deixa transcorrer o lapso de tempo que tem para ajuizar a ação de cobrança, sem promovê-la, dá-se a prescrição da ação.”
A prescrição tributaria é vem elencada no artigo 146, III, alínea “b” da CF/88[3], logo, ao legislador ordinário não cabe regular a matéria, prazos, hipóteses de suspensão e de interrupção da prescrição sob pena de inconstitucionalidade. Assim sendo, apenas o Código Tributário Nacional tem competência para deliberar acerca do tema.  
Enfim, a instituto da prescrição tributária possui a chamada “reserva de lei complementar”, logo, em respeito ao principio da segurança jurídica lei ordinária que, eventualmente, venha com o intuito de regular a matéria, será caracterizada como inconstitucional.  
  • A PRESCRIÇÃO E A EXTINÇÃO DO CRÉDITO TRIBUTÁRIO.

O CTN, em seu artigo 156, V prevê a Prescrição  como forma de extinção do credito tributário:
Art. 156 - Extinguem o crédito tributário:
I- o pagamento;
II- a compensação;
III- a transação;
IV- remissão;
V- a prescrição e a decadência;”

DE ACORDO COM O ARTIGO ACIMA TRANSCRITO VERIFICAMOS QUE A PRESCRIÇÃO NÃO EXTINGUE APENAS A AÇÃO DE COBRANÇA DO TRIBUTO, MAS O PRÓPRIO CRÉDITO AO TRIBUTO! ULTRAPASSANDO, APENAS A RELAÇÃO PROCESSUAL E ADENTRANDO NA RELAÇÃO MATERIAL ENTRE O FISCO E O CONTRIBUINTE.
NÃO FOSSE TAL “ATRIBUTO” GERADO PELA PRESCRIÇÃO PODERIA A FAZENDA PÚBLICA, MESMO CIENTE DE QUE NÃO PODE MAIS COBRAR SEUS CRÉDITOS PRESCRITOS, NEGAR-SE A FORNECER CERTIDÃO NEGATIVA DE DÉBITO AO CONTRIBUINTE QUE FOI “BENEFICIADO” COM A PRESCRIÇÃO!
E, ENFIM, QUAL O MARCO PARA A CONTAGEM DA PRESCRIÇÃO NO CTN? Consta no seu artigo 174:
Art. 174. A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva.
Parágrafo único. A prescrição se interrompe:
- pelo despacho do juiz que ordenar a citação em execução fiscal;
II - pelo protesto judicial;
III - por qualquer ato judicial que constitua em mora o devedor;
IV - por qualquer ato inequívoco ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.

O termo “constituição definitiva do credito tributário” alberga a situação em que se torna impossível a discussão em via administrativa acerca do crédito tributário ou seja: será a data da notificação do lançamento, se não existir impugnação administrativa do mesmo ou será a data da notificação da decisão administrativa final.

1.2 – SOBRE AS CAUSAS INTERRUPTIVAS DA PRESCRIÇÃO TRIBUTÁRIA.
Diz o paragrafo único do art. 174 do CTN:
Art 174. (...)
 “Parágrafo único - A prescrição se interrompe:
 I - pela citação pessoal feita ao devedor;
 I – pelo despacho do juiz que ordenar a citação em execução fiscal; 
II - pelo protesto judicial;
III - por qualquer ato judicial que constitua em mora o devedor;
IV - por qualquer ato inequívoco, ainda que extrajudicial, que importe em  reconhecimento do débito pelo devedor.”

Interromper a prescrição significa apagar o prazo já decorrido, recomeçando seu curso a partir da data do ato que a interrompeu ou do ultimo ato praticado no processo. Já diferentemente, a suspensão tem o reinicio de sua contagem sem desprezar o prazo já decorrido até o momento de sua ocorrência[4]. Vejamos, uma a uma as referidas causas interruptivas do prazo prescricional:

  1. O despacho do juiz que ordenar a citação em execução fiscal.

Em 2005 a citação como causa interruptiva da prescrição foi substituída pelo DESPACHO QUE ORDENAR A CITAÇÃO com o intuito de evitar que o “desaparecimento” do contribuinte gerasse a prescrição do crédito.  
Segundo Eduado Sabbag a mudança favorece em muito a Fazenda Publica em relação ao antigo texto da lei que fora revogado, já que com a mera ordem do juiz é produzido o efeito interruptivo, não importando quanto tempo levará para a citação ocorrer. Elucida referido autor:

 “A crítica feita ao dispositivo alterado pauta-se na ideia de que o elemento deflagrador desta causa interruptiva não apresenta conexão com o comportamento do executado. Em outras palavras, não há nexo entre a decisão judicial interruptiva e a recalcitrância do executado no inadimplemento do debito. O Estado-credor interrompe a prescrição por exclusiva força da penada do Estado-Juiz, reforçando o crédito tributário a seu talante, em prol da fazenda, em nítida quebra da isonomia e de razoabilidade[5]”.

É basicamente uníssono na jurisprudência a inaplicabilidade da aplicação retroativa da Lei Complementar nº 118/05, que modificou a causa de interrupção da prescrição da citação valida para o mero despacho que a ordena, quando se trata de ação proposta antes de sua vigência. Tal modificação só é aplicável a processos posteriores a entrada em vigor da lei referida, ou seja, a 10 de junho de 2005.

  1. Interrupção por protesto judicial.
Previsto nos arts.  867 até o 873 do Código de Processo Civil, o protesto judicial é uma das causas de interrupção da prescrição:

Art. 867. Todo aquele que desejar prevenir responsabilidade, prover a conservação e ressalva de seus direitos ou manifestar qualquer intenção de modo formal, poderá fazer por escrito o seu protesto, em petição dirigida ao juiz e requerer que do mesmo se intime a quem de direito.

Ives Gandra da Silva Martins pugna que o protesto seja ajuizado enquanto existir o processo administrativo para evitar a ocorrência da prescrição, vez que este suspende a exigibilidade do crédito tributário, enquanto corre o curso prescricional. E ainda que se a Fazenda tiver condições de promover a execução, o simples protesto não tem o condão de interromper a prescrição[6].
Outros doutrinadores alegam que, na impossibilidade de ajuizar a ação de execução fiscal o protesto é demasiado útil enquanto causa interruptiva da prescrição dizendo que durante o processo administrativo não é possível efetuar o protesto por ausência de legítimo interesse do Fisco na cobrança judicial do tributo (ainda não há certeza e liquidez)[7].

  1. Ato judicial que constitua o devedor em mora:

Sobre referida causa de interrupção da prescrição consubstanciada na constituição do devedor em mora, alega Eduardo Sabbag:
“O inciso III, ao se referir a “qualquer ato judicial que constitua em mora o devedor”, parece ter feito menção às interpelações, notificações ou intimações judiciais- atos que poderiam traduzir na intenção do credor em receber o pagamento do tributo. A bem da verdade, este inciso,por ser genérico, alcança o protesto judicial já citado no inciso precedente, Procure memorizar que o comando em análise faz menção a ato judicial e não a “ato extrajudicial[8]”.
Leandro Paulsen[9] cita, como exemplo as confissões de débito pelo contribuinte e o oferecimento de caução em garantia através de ação cautelar.
  1. Qualquer ato inequívoco, ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.
Eis exemplo de ato não judicial, como, por exemplo, uma declaração do devedor reconhecendo o débito e solicitando a compensação ou o parcelamento do débito.
O parcelamento de divida é considerado ato inequívoco de reconhecimento de debito pelo devedor, em que pese, algumas vezes e de forma maliciosa, dentre os débitos parcelados o Fisco inclui outros, inclusive os já prescritos.
Sobre o assunto, elucida Hugo de Brito  Machado:

“O CTN, todavia, diz expressamente que a prescrição extingue o credito tributário ( art. 156, V). Assim, nos termos do código, a prescrição não atinge apenas a ação para cobrança do credito tributário, mas o próprio credito, vale dizer, a relação material tributária.
Essa observação, que pode parecer meramente acadêmica, tem, pelo contrário, grande alcance prático. Se a prescrição atingisse apenas  a ação para a cobrança, mas não o próprio credito tributário, a Fazenda Pública, embora sem ação para cobrar seus créditos depois de cinco anos de definitivamente constituídos, poderia recusar o fornecimento  de certidões negativas aos respectivos sujeitos passivos. Mas como a prescrição extingue o crédito tributário, tal recusa obviamente não se justifica[10]”.

  1. SOBRE A RESTITUIÇÃO DE INDÉBITO E A PRESCRIÇÃO.

Conforme o artigo 165 do Código Tributário Nacional o sujeito passivo que arcou com as custas do credito tributário, tem direito a restituição pelos pagamentos indevidos ou maior que o devido, ocorridos por  erro tanto de calculo como de má formulação na ocorrência da analise de fatores utilizados para criação do credito tributário. Vejamos referido artigo:
“Art. 165. O sujeito passivo tem direito, independentemente de prévio protesto, à restituição total ou parcial do tributo, seja qual for a modalidade do seu pagamento, ressalvado o disposto no § 4º do artigo 162, nos seguintes casos:
I - cobrança ou pagamento espontâneo de tributo indevido ou maior que o devido em face da legislação tributária aplicável, ou da natureza ou circunstâncias materiais do fato gerador efetivamente ocorrido;
II - erro na edificação do sujeito passivo, na determinação da alíquota aplicável, no cálculo do montante do débito ou na elaboração ou conferência de qualquer documento relativo ao pagamento;
III - reforma, anulação, revogação ou rescisão de decisão condenatória.”

Assunto divergente na doutrina e muito usado em concursos públicos diz respeito a natureza do prazo constante no artigo 168 do CTN:

“Art. 168. O direito de pleitear a restituição extingue-se com o decurso do prazo de 5 (cinco) anos, contados:
I - nas hipótese dos incisos I e II do artigo 165, da data da extinção do crédito tributário; 
II - na hipótese do inciso III do artigo 165, da data em que se tornar definitiva a decisão administrativa ou passar em julgado a decisão judicial que tenha reformado, anulado, revogado ou rescindido a decisão condenatória.”

Leandro Paulsen dirime eventual duvida acerca da contagem do prazo referido:
O prazo de cinco anos contados da extinção do credito, estampado no art. 168, I do CTN, vinha sendo aplicado tendo como marco inicial a extinção definitiva do crédito pela homologação tácita, o que só ocorria após cinco anos a contar do fato gerador , tendo em conta o art. 150, §4º, c/c o art. 156, VII. Com isso, tínhamos 10 anos de prazo ( 5+5=10). A  partir da LC118/05, considerando extinto o crédito quando do próprio pagamento, passou-se a contar de pronto o prazo do art. 168, I, do CTN, sem a intermediação de qualquer outro prazo. Temos, pois, apenas 5 anos para o contribuinte pleitear a repetição ou a compensação[11]”.
Aliás, no artigo 169 do CTN há a previsão expressa do prazo de prescrição atinente a ações de anulação de decisão administrativa que denegue a restituição ou no caso de compensação efetuada pelo contribuinte estar expressamente não homologada.
“Art. 169. Prescreve em dois anos a ação anulatória da decisão administrativa que denegar a restituição.
Parágrafo único. O prazo de prescrição é interrompido pelo início da ação judicial, recomeçando o seu curso, por metade, a partir da data da intimação validamente feita ao representante judicial da Fazenda Pública interessada”.
Sacha Calmon elucida-nos o assunto e sua eventual “problemática” de forma clara, critica e objetiva:
O Parágrafo único do art. 169 é de uma desfaçatez sem tamanho. É modalidade de prescrição intercorrente, já não mais da ação, mas do processo, em inteiro descompasso com a realidade. Trata-se, em verdade, de absurdo privilégio processual em prol da Fazenda Pública, contra o princípio da isonomia.
Correndo por metade a prescrição, mesmo após a intimação (rectius: citação) do representante judicial da Fazenda Pública, tem-se que prescreveria o direito do autor em um ano, na melhor das hipótese, após a citação, à falta de sentença[12]”.

  1. SOBRE A PRESCRIÇÃO INTERCORRENTE.
A prescrição intercorrente consiste na perda do direito a cobrança do durante o curso de um processo diante da ausência de atos que levem a demanda ao seu tramite final de forma que extrapole o tempo definido em lei e ocorra a prescrição.  
         Vejamos, abaixo as possibilidades de ocorrência:

3.1- Prescrição intercorrente no processo administrativo fiscal:

Doutrinariamente controvertido o tema, em que pese a maioria dos doutrinadores a vislumbre, fato é que inexiste instrumento legal para regular o seu prazo, em que pese o advento da Lei nº 11.457/07 que, em seu artigo 27, assevera: “É obrigatório que seja proferida decisão administrativa no prazo máximo de 360 (trezentos e sessenta) dias a contar do protocolo de petições, defesas ou recursos administrativos do contribuinte.” 
Ocorre que a lei referida é ORDINÁRIA! E a legislação tributária só pode ser regulada por LEI COMPLEMENTAR!
Todavia, para o renomado Hugo de Brito Machado a problemática em torno da ausência de  previsão para prazo de conclusão dos processos administrativos pela Fazenda foi contemplado pela lei supracitada, visto que não haveria necessidade que tal prazo fosse elencado em matéria de lei complementar, por referir-se a norma procedimental administrativa. [59]

3.2 Da suspensão do prazo prescricional:
         Dá-se da seguinte forma:

Art. 151. Suspendem a exigibilidade do crédito tributário:
I - moratória;
II - o depósito do seu montante integral;
III - as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo;
IV - a concessão de medida liminar em mandado de segurança.
V - a concessão de medida liminar ou de tutela antecipada, em outras espécies de ação judicial;
VI - o parcelamento.
Parágrafo único. O disposto neste artigo não dispensa o cumprimento das obrigações assessórias dependentes da obrigação principal cujo crédito seja suspenso, ou dela consequentes.”

         A suspensão pausa o curso do processo enquanto persiste de forma que o prazo já percorrido permanece computado e, superada a causa suspensiva, ele recomeçará a ser contado de onde “parou”. Hugo de Brito Machado afirma:
“Há quem entenda que o prazo prescricional se inicia desde o momento em que a Fazenda Pública notifica o sujeito passivo a fazer o pagamento do crédito tributário, mesmo que ainda seja cabível defesa ou recurso. É que o crédito tributário já estaria definitivamente constituído. Mas a interposição de defesa, ou recurso, suspenderia o curso da prescrição. Prevaleceu, tanto no Tribunal Federal de Recursos como no Supremo Tribunal Federal, o entendimento segundo o qual a prescrição só tem o seu início quando o crédito tributário esteja definitivamente constituído, vale dizer, quando a Fazenda Pública tenha ação para fazer a respectiva cobrança. E na verdade não se poderia cogitar de prescrição antes do nascimento da ação. Concluído o procedimento de lançamento e assim constituído o crédito tributário, o fisco intima o sujeito passivo a fazer o respectivo pagamento. Se este não é feito no prazo legal, o direito do fisco estará lesado, nascendo, então, para este, a ação destinada à proteção de seu direito creditório[13]”.
No caso de parcelamento a exigibilidade do credito somente restará suspensa enquanto ocorrer o pagamento das parcelas, logo no caso de inadimplemento o prazo prescricional da ação de execução recomeçará.
3.3. A Prescrição intercorrente na Execução Fiscal:
Neste caso a prescrição vem expressa na Lei de Execuções Fiscais , lei nº 6.830/80, artigo 40:
Art. 40. O Juiz suspenderá o curso da execução, enquanto não for localizado o devedor ou encontrados bens sobre os quais possa recair a penhora, e, nesses casos, não correrá o prazo de prescrição.
  • 1º - Suspenso o curso da execução, será aberta vista dos autos ao representante judicial da Fazenda Pública.
  • 2º - Decorrido o prazo máximo de 1 (um) ano, sem que seja localizado o devedor ou encontrados bens penhoráveis, o Juiz ordenará o arquivamento dos autos.
  • 3º - Encontrados que sejam, a qualquer tempo, o devedor ou os bens, serão desarquivados os autos para prosseguimento da execução.
  • 4º - Se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional, o juiz, depois de ouvida a Fazenda Pública, poderá de ofício, reconhecer a prescrição intercorrente e decretá-la de imediato.
  • 5o A manifestação prévia da Fazenda Pública prevista no § 4o deste artigo será dispensada no caso de cobranças judiciais cujo valor seja inferior ao mínimo fixado por ato do Ministro de Estado da Fazenda.”
         Não se regula apenas a inercia do credor, mas a desnecessidade da manutenção de uma lide ad aeternum na esfera judiciaria. Se em um ano suspenso o autor não juntar novo endereço do devedor o processo será arquivado e a data de decisão do arquivamento será o marco inicial da contagem prescricional da demanda.
O parágrafo 4º possibilita o reconhecimento da prescrição intercorrente de oficio pelo juiz depois de ouvida fazenda publica. Nesse  sentido Pacheco:
“Com a introdução do § 4º ao art. 40 da Lei nº. 6.830/80, ocorrida por força do art. 6º da Lei nº. 11.051/04, ficou explícito que pode o juiz, após a audiência da Fazenda Pública, reconhecer, de ofício, a prescrição intercorrente e decretá-la, imediatamente, se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional de cinco anos[14]”.
Vejamos mais sobre o reconhecimento da prescrição de oficio pelo magistrado.
3.4- O reconhecimento da prescrição de ofício.
Com a inclusão em 2006 do paragrafo 5º ao artigo 219 do Código de Processo Civil, a prescrição pode ter reconhecimento oficio. Tal prescrição de oficio não é equivalente a estudada no tópico acima que consta na Lei de Execuções Fiscais. Vejamos a analise Leandro Paulsen:
“A Lei 11.280/06, acrescendo o § 5º ao 219 do CPC; determina que o juiz pronuncie de ofício a prescrição em todo e qualquer processo, com o que afastou qualquer dúvida quanto a tal possibilidade. Pode ser alegada a prescrição assim, através de simples exceção de pré-executividade, ou seja, de petição nos autos da Execução apresentada pelo devedor apontando o impedimento ao prosseguimento da execução, acompanhada dos documentos necessários à sua análise. Também há dispositivo expresso de lei autorizando o juiz a reconhecer de oficio, a prescrição intercorrente: o art. 40, § 4º, da Lei 6.830/80 (LEF), com a redação da Lei 11.051/04[15]”.
Com fulcro no parágrafo 5º do artigo 219 do Código de Processo Civil o Superior Tribunal de Justiça editou em outubro de 2009, a Súmula nº 409 , nos seguintes termos:
“Em execução fiscal, a prescrição ocorrida antes da propositura da ação pode ser decretada de ofício”. 
Note-se que o texto da súmula refere-se à análise do magistrado sobre créditos prescritos antes da interposição da ação.
A jurisprudência vem, portanto, aplicando a sumula referida utilizando o CPC frente à omissão do CTN.
Exsurge discussões alegando que a lei que inseriu o paragrafo 4º na LEF, qual seja, a 11.051/2005, seria ordinária e, portanto, incapaz de regular a matéria posto que o CTN é lei complementar. Eduardo Sabbag, contrariando alguns doutrinadores, sabiamente resolve:
“Daí se afastar a tese de que a mencionada lei seria inconstitucional, por cuidar de matéria afeta à lei complementar (art. 146, III, “b”, CF). Parece-nos que não é este o melhor modo de ver, pois a norma não tratou de prazo prescricional, alterando a sistemática de contagem ou o período quinquenal, por exemplo, mas se limitou a dispor sobre matéria de direito processual civil[16].”
Para os casos em que as ações tenham valor inferior ao mínimo fixado, ao analisar o processo o juiz poderá  decretar a prescrição sem ouvir a Fazenda Pública.
3.5.  A Súmula 314 do Superior Tribunal de Justiça.
A súmula 314 faz a confirmação legal e jurisprudencial da matéria:
“Em execução fiscal não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente.”
Logo, a prescrição intercorrente poderá ocorrer ainda que o credor não tenha permitido ou gerado a inércia processual. LOGO, SE O DEVEDOR NÃO TIVER BENS E O PROCESSO FOR SUSPENSO APÓS UM ANO DA SUSPENSÃO SE DARÁ A PRESCRIÇÃO INTERCORRENTE.
Theodoro Júnior afirma que:
“A Súmula nº. 314 do Superior Tribunal de Justiça retrata a jurisprudência atualizada em termos de prescrição intercorrente da execução fiscal: “Em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual inicia-se o prazo da prescrição quinquenal intercorrente”. Uma observação se impõe: a suspensão de que cogita o art. 40 da Lei de Execução Fiscal não depende de decisão solene do juiz; basta que o feito seja  paralisado por falta de citação ou de penhora para tê-lo como suspenso, desde que a fazenda exequente nada tenha requerido para viabilizar a citação ou a constrição de bens e o andamento normal da execução. A novidade maior a acrescentar à Súmula nº. 314 é a autorização legal à decretação ex officio, pelo juiz, da prescrição intercorrente definida pelo art. 40, § 4º, da Lei de Execução Fiscal, a partir da Lei nº. 11.051/2004[17].”
3.6. A Lei de execuções fiscais, a súmula 314 do STJ e a prescrição no processo tributário.
Analisando-se o artigo 40 da LEF e o conteúdo da súmula 314 do STJ existirão 6 (seis) anos para a ocorrência da prescrição. Um ano pela suspensão do processo e cinco anos do prumo prescricional. Colidindo, pois com a regra do artigo 174 do CTN que é de cinco anos com ressalva de causas interruptivas.
Pois bem: a prescrição no Direito Tributário vem contida na CF/88, que determina, em seu 146, III, alínea “b” que sua regulamentação ficara a cargo de lei complementar, qual seja, o CTN, todavia, a doutrina vai além acerca de tal limitação, como assevera Toniolo:
 “Entendemos que o dispositivo é meramente interpretativo, não criando nova hipótese de suspensão ou de interrupção da prescrição. Isto quer dizer que, com a omissão do legislador acerca do momento em que a prescrição intercorrente iniciaria o seu curso, o prazo de um ano de suspensão do processo pela inexistência de bens penhoráveis serve muito bem à finalidade de marcar o momento a partir do qual se viabilizou a satisfação do crédito através da execução forçada. Não se trata de invasão de lei ordinária à reserva constitucional de lei complementar, pois o art. 40 da LEF nada cria de novo em matéria de prescrição intercorrente, limitando-se a revelar a norma que se encontrava implícita no ordenamento jurídico.
 A suspensão pelo prazo de um ano, prevista no art. 40 da LEF, deve ser entendida como suspensão do processo, e não da prescrição, que não ocorrerá como decorrência indireta da suspensão daquele por tempo razoável, enquanto se aguarda a modificação da situação fática ou processual – como nos casos em que se localize bens cuja existência o executado vinha sonegando ao juízo ou cesse o seu estado de insolvência, viabilizando o prosseguimento dos atos executórios - . Trata-se de suspensão do processo por tempo razoável e em decorrência de fatos alheios à vontade do exequente, que, supostamente, vinha exercendo todos os ônus processuais, sem que se possa falar em inércia (a causa eficiente típica da prescrição intercorrente), nem, tampouco, em inviabilidade de entrega da prestação jurisdicional (execução forçada), já que o prazo de um ano apresenta-se razoável para a pesquisa de bens penhoráveis.
 Saliente-se que o prazo de um ano é de suspensão da execução fiscal, e não do prazo prescricional. A prescrição intercorrente não ocorre em razão da inexistência de seus elementos (inexistência da causa eficiente e do dies a quo do prazo para a intercorrência, visto que o processo constitui forma de interrupção lineal descontinuada da prescrição), e não em decorrência de causa impeditivas, como a interrupção ou a suspensão do prazo. O que se encontra suspenso é o processo, e não o prazo da prescrição intercorrente, que sequer iniciou.
 Já os casos de suspensão do processo pela inexistência de bens não se enquadram no conceito de inércia, apresentando-se razoável que, nessas hipóteses, nas execuções fiscais, a prescrição intercorrente encontre seu dies a quo no final do prazo de um ano de suspensão do processo determinado pelo art. 40 da LEF.
Trata-se de solução harmoniosa, que assegura o equilíbrio entre o direito do credor à satisfação de seu crédito, através de uma execução efetiva, e a segurança e a estabilidade das relações jurídicas, preenchendo de forma adequada e equilibrada o conteúdo do instituto da prescrição intercorrente[18].”
EIS A SOLUÇÃO:
A jurisprudência vem aplicando o paragrafo 4º do artigo 40 da LEF no sentido do reconhecimento prescricional de ofício, porém para fins de computo do termo inicial do prazo de prescrição intercorrente considera-se será o despacho que determina a suspensão com fulcro no artigo 40 caput da LEF que, interpretado de acordo com o CTN limita o prazo prescricional em cinco anos. OU SEJA: o prazo suspensivo de um ano previsto na sumula 314 do STJ e no paragrafo 4º do art. 40 da LEF SÃO CONSIDERADOS APENAS PARA EXECUÇÕES FISCAIS QUE NÃO TRATEM DE MATÉRIA TRIBUTÁRIA QUE DEVERÁ EMERGIR SIM DE LEI COMPLEMENTAR.

3.7 A  Súmula 106 do Superior Tribunal de Justiça:
         Trata a súmula nº 106 do STJ de matéria polêmica, vejamos: “Proposta a ação no prazo fixado para seu exercício, a demora na citação, por motivos inerentes ao mecanismo da Justiça, não justifica o acolhimento da arguição de prescrição ou decadência”.
    Toniolo[19] afirma que, se a demora na prestação jurisdicional decorrer exclusivamente de erro ou da morosidade do Poder Judiciário não se pode falar em inércia do exequente no exercício de seus ônus processuais, pois o caso não se enquadra entre as causas suspensivas ou interruptivas do prazo de prescrição já que essas demandam previsão em lei complementar, e sim da inocorrência dessa, em razão do afastamento de sua causa eficiente.
Porém, ao mencionar “a demora inerente aos mecanismos da justiça”, deve se considerar os termos em que cabe a parte ao promover a ação.   
Quando da edição da súmula, convém esclarecer, o inciso I do art. 174 do CTN ainda não havia sido modificado pela Lei Complementar 118/05 que reconhece como marco interruptivo da prescrição o despacho que ordena a citação.
Ou seja, tal súmula favorece o fisco tendo em vista que o marco interruptivo que outrora derivava da citação passou a derivar do despacho que a ordena gerando, portanto, uma tendência a dificultar a ocorrência da prescrição do crédito pretendido.

REFERÊNCIAS:

AMARO, Luciano. Direito Tributário Brasileiro. 17ª ed. São Paulo: Saraiva, 2011.
COÊLHO, Sacha Calmon Navarro. Curso de Direito Tributário Brasileiro.  11ª Ed. Rio de Janeiro: Forense, 2010.
FISCHER, Octavio Campos. Decadência e Prescrição. In: MARTINS, Ives Gandra da Silva (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007.
MACHADO, Hugo de Brito. Decadência do Direito de constituir o Crédito Tributário em Face da Inocorrência de Decisão Tempestiva da Autoridade Administrativa. Revista Dialética de Direito Tributário, São Paulo, n. 163, p. 61, abr. 2009.
MARTINS, Ives Gandra da Silva. (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007.
PACHECO, José da Silva. Comentários à Lei de Execução Fiscal. 12º ed. São Paulo: Saraiva, 2009.
SABBAG, Eduardo. Manual de direito tributário. 2ª Ed. São Paulo: Saraiva, 2010, p. 795. TORRES, Ricardo Lobo. Curso de direito financeiro e tributário. 18ª Ed. Rio de Janeiro: Renovar, 2011.

TONIOLO, Ernesto José. A Prescrição Intercorrente na Execução Fiscal. Rio de Janeiro: Ed. Lumen Júris Ltda, 2008.


[1] AMARO, Luciano. Direito Tributário Brasileiro. 17ª Ed. São Paulo: Saraiva, 2011, p. 422.
[2] Ob. Cit., p. 428.
[3] Art. 146. Cabe à lei complementar:
III - estabelecer normas gerais em matéria de legislação tributária, especialmente sobre:
  1. b)obrigação, lançamento, crédito, prescrição e decadência tributários;

[4] TORRES, Ricardo Lobo. Curso de direito financeiro e tributário. 18ª Ed. Rio de Janeiro: Renovar, 2011, p. 305.
[5] SABBAG, Eduardo. Manual de direito tributário. 2ª Ed. São Paulo: Saraiva, 2010, p. 795.
[6] MARTINS, Ives Gandra da Silva. (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007, p. 31-37
[7] FISCHER, Octavio Campos. Decadência e Prescrição. In: MARTINS, Ives Gandra da Silva (Coord.). Decadência e Prescrição. Pesquisas Tributárias, Nova Série, n. 13. São Paulo: Revista dos Tribunais, 2007, p. 433.


[8] Ob. Cit., p. 795.
[9] PAULSEN, Leandro. Curso de direito Tributário. 2. Ed. Porto Alegre: Livraria do advogado, 2008, p. 192- 193.
[10] MACHADO, Hugo de Brito. Decadência do Direito de constituir o Crédito Tributário em Face da Inocorrência de Decisão Tempestiva da Autoridade Administrativa. Revista Dialética de Direito Tributário, São Paulo, n. 163, p. 61, abr. 2009.

[11] Ob. Cit., p. 192- 193. 
[12]  COÊLHO, Sacha Calmon Navarro. Curso de Direito Tributário Brasileiro.  11ª Ed. Rio de Janeiro: Forense, 2010, p. 733.

[13] MACHADO, Hugo de Brito. Curso de Direito Tributário. 29. ed. São Paulo: Malheiros, 2008, p. 224.
[14] PACHECO, José da Silva. Comentários à Lei de Execução Fiscal. 12º ed. São Paulo: Saraiva, 2009, p. 40.
[15]  PAULSEN, Leandro. Curso de direito Tributário. 2. Ed. Porto Alegre: Livraria do advogado, 2008, p. 200.
[16] Ob. Cit., p. 801.
[17] THEODORO JÚNIOR, Humberto. Lei de Execução Fiscal. 11 ed.. São Paulo: Saraiva, 2009, p. 23.
[18] TONIOLO, Ernesto José. A Prescrição Intercorrente na Execução Fiscal. Rio de Janeiro: Ed. Lumen Júris Ltda, 2008. p. 153-156.

[19] Ob. Cit., p. 144.
Share:
Tecnologia do Blogger.

Copyright © Banco de Questões | Powered by Blogger Design by BARDO | Blogger Theme by http://bardoandroidgames.blogspot.com.br/